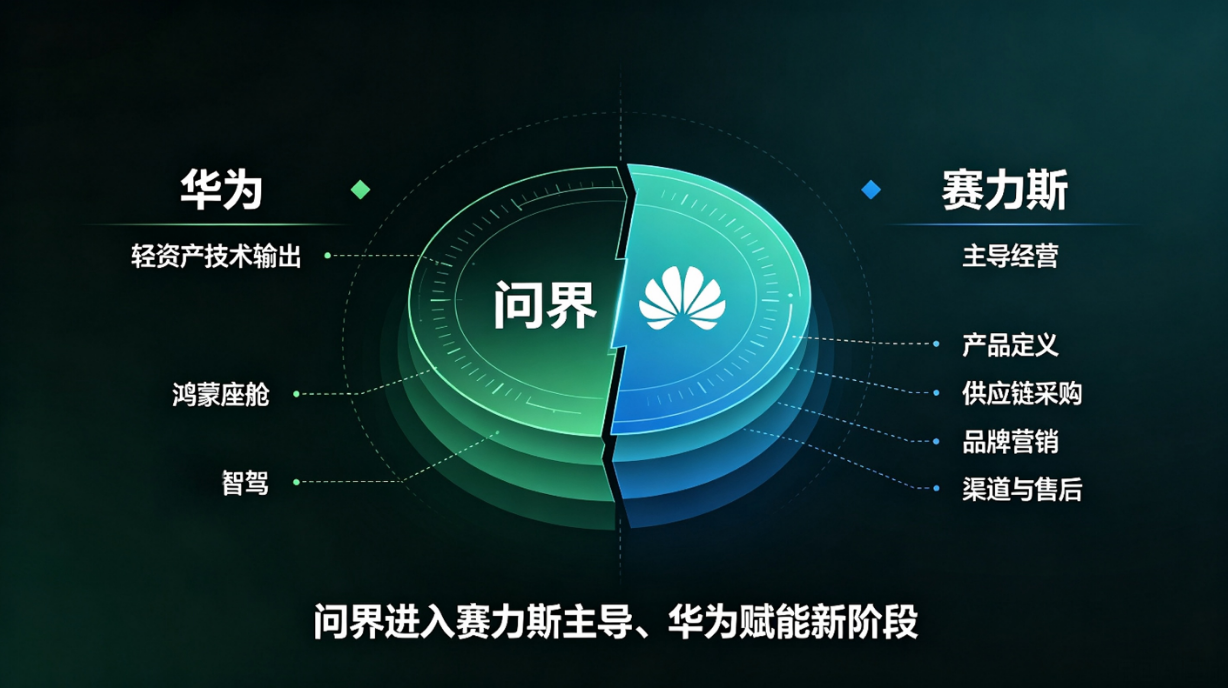
2026年9月15日,华为与赛力斯智选车合作正式迈入2.0阶段:延续数年的“华为全链条深度操盘”模式正式调整,问界品牌切换为赛力斯全权主导经营、华为轻资产技术赋能的全新合作形态。产品定义、供应链采购、品牌营销、终端渠道、售后服务全部回归赛力斯自主掌控,华为不再参与重资产运营,仅保留鸿蒙座舱、乾崑智驾等核心智能技术持续输出。
国纳说镁平台认为:作为鸿蒙智行体系中商业化最成熟、市场体量最大的标杆品牌,问界此次模式调整,绝非简单的企业合作变动,更深度牵动着国内汽车镁合金轻量化的产业化落地节奏。在国内车用镁合金产业圈,问界系列一直是绕不开的核心标杆,也是目前行业公认的镁合金量产应用层级的高端车型。伴随此次经营模式重构,赛力斯此前对外公布的车用镁合金远期放量规划是否生变?国内新能源车“以镁代铝、以镁代钢”的轻量化进程,会加速还是放缓?
接下来,国纳说镁依托权威公开财报、产业媒体报道、企业ESG公开资料,
首先对问界高端车型M9镁合金量产现状进行复盘,
再结合本次合作变局,研判行业未来发展趋势,厘清产业误区。
一、精准复盘:问界M9量产镁合金完整应用清单
1、量产单车用镁规模:20kg级,十余件零部件系统化落地
相较于行业多数新能源车型仅用3-8kg镁合金内饰小件的浅层应用,问界M9以20kg级量产单车用镁量稳居国内量产车型第一梯队。全车落地超10件镁合金零部件,覆盖座舱系统、三电功能件、车身辅助结构件,实现了系统化、规模化装车,并非单一小件凑量,产业化成熟度行业领先。横向对比来看,比亚迪海豹、蔚来ET5等主流高端车型,单车用镁量多集中在15-22kg区间,且应用场景、零部件丰富度均不及问界M9。
2、核心标杆量产部件:全球首款半固态镁合金CCB仪表横梁
这是问界M9对国内镁汽车产业最核心的落地贡献。车型搭载由赛力斯联合宝武镁业、博奥镁铝联合研发的半固态镁合金CCB仪表横梁,为行业首款规模化量产装车的半固态镁合金座舱核心结构件。该工艺彻底解决了传统液态压铸镁件气孔率高、强度不均、稳定性差的行业痛点,在实现极致轻量化的同时,保障了座舱刚性与行车安全性,为高端乘用车半固态镁合金产业化提供了成熟落地范本。
3、全系量产配套镁合金零部件矩阵
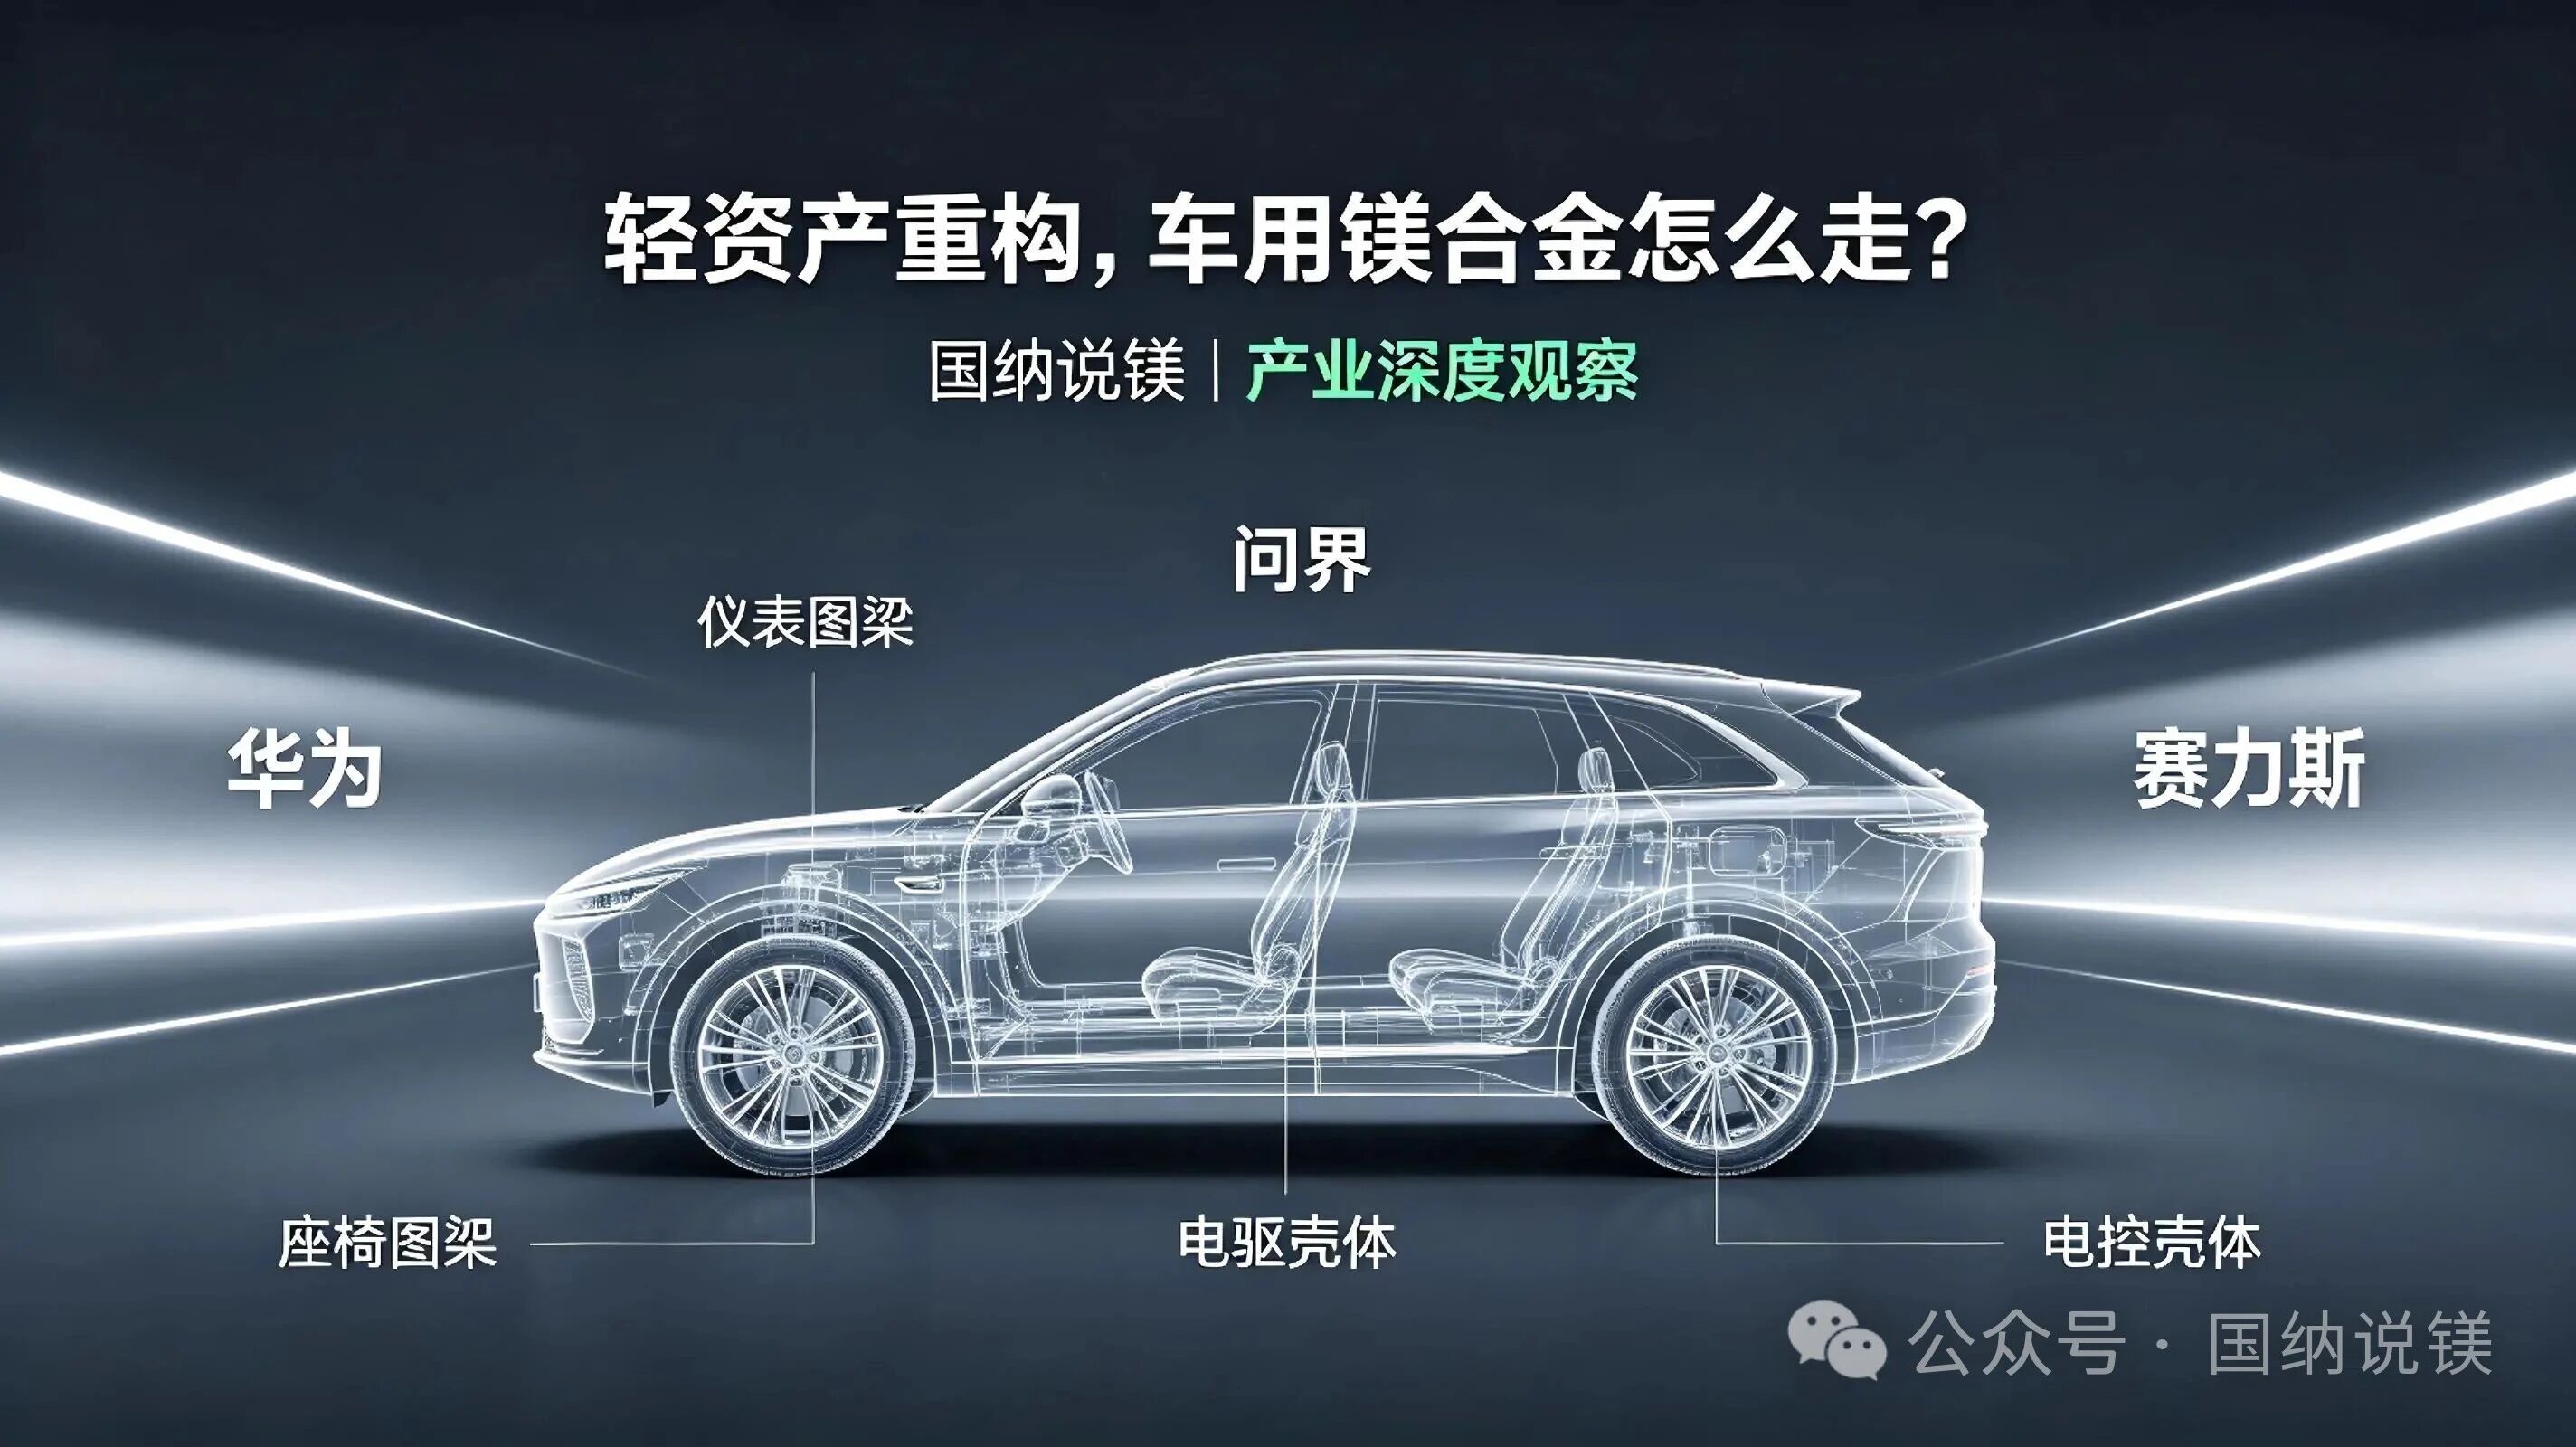
除半固态CCB仪表横梁外,M9稳定量产装车的镁合金部件还包括:镁合金座椅骨架、电驱壳体、电控MCU壳体、三电系统辅助支撑件等核心功能件,形成了完整的车用镁合金配套体系,具备极强的行业示范效应。
4、赛力斯官方远期镁合金规划
根据盖世汽车、车质网等权威产业平台公开信息,赛力斯远期技术路线明确:当前量产单车用镁20kg级,2026年目标提升至40kg,2027年冲击90kg整车级镁合金应用。值得注意的是,该规划为中长期产业目标,最终落地节奏受成本、良率、企业经营策略多重影响。
二、模式变局:轻资产赋能下,赛力斯镁合金规划节奏重构
此前华为深度操盘智选车模式阶段,品牌核心逻辑以技术突破、行业标杆打造为主,愿意为轻量化新工艺、新技术投入高额研发与试错成本,这也是问界系列能够率先落地半固态镁合金等前沿技术的核心原因。而2026年最新合作模式调整后,叠加赛力斯自身经营压力,其镁合金产业化节奏迎来理性重构。公开数据显示,赛力斯2026上半年营收同比下滑7.87%,归母净利润亏损17.17亿元,8月汽车销量同比暴跌49.68%,企业进入降本增效、修复盈利、稳定销量的核心调整周期。
随着经营权、供应链权、成本控制权回归赛力斯,企业发展逻辑从“技术优先”彻底转向商业可持续优先。
基于产业垂直视角,国纳说镁做出如下两大预测:
第一、2027年90kg超高用镁量远期规划,大概率阶段性放缓、节奏微调。
整车90kg级镁合金应用,需要大规模新工艺研发、专属产线改造、长期良率打磨以及高昂的前期固定资产投入,商业回报周期较长。在企业盈利修复阶段,盲目推进激进式技术堆量不具备落地条件。未来赛力斯将告别“参数化激进迭代”,转向稳健、可控、可盈利的产业化路线。
第二、现有成熟镁合金量产体系,全面保留、持续优化,无减配回撤。
本次合作调整为“技术赋能延续、运营自主独立”,并非技术切割。华为依旧为问界提供全套智能技术支撑,品牌仍归属鸿蒙智行生态。M9当前落地的半固态镁CCB横梁、镁合金座椅骨架、三电镁合金壳体等成熟部件,是产品高端轻量化壁垒的核心组成,不会出现减配、替换铝材的情况。与此同时,赛力斯自主掌控供应链后,可继续对接宝武镁业、博奥镁铝等上游核心企业,通过直采模式、规模化放量进一步压缩生产成本,让成熟车用镁合金技术更具商业化普及价值。
三、产业深度影响:轻资产模式重塑国内车用镁合金产业化格局
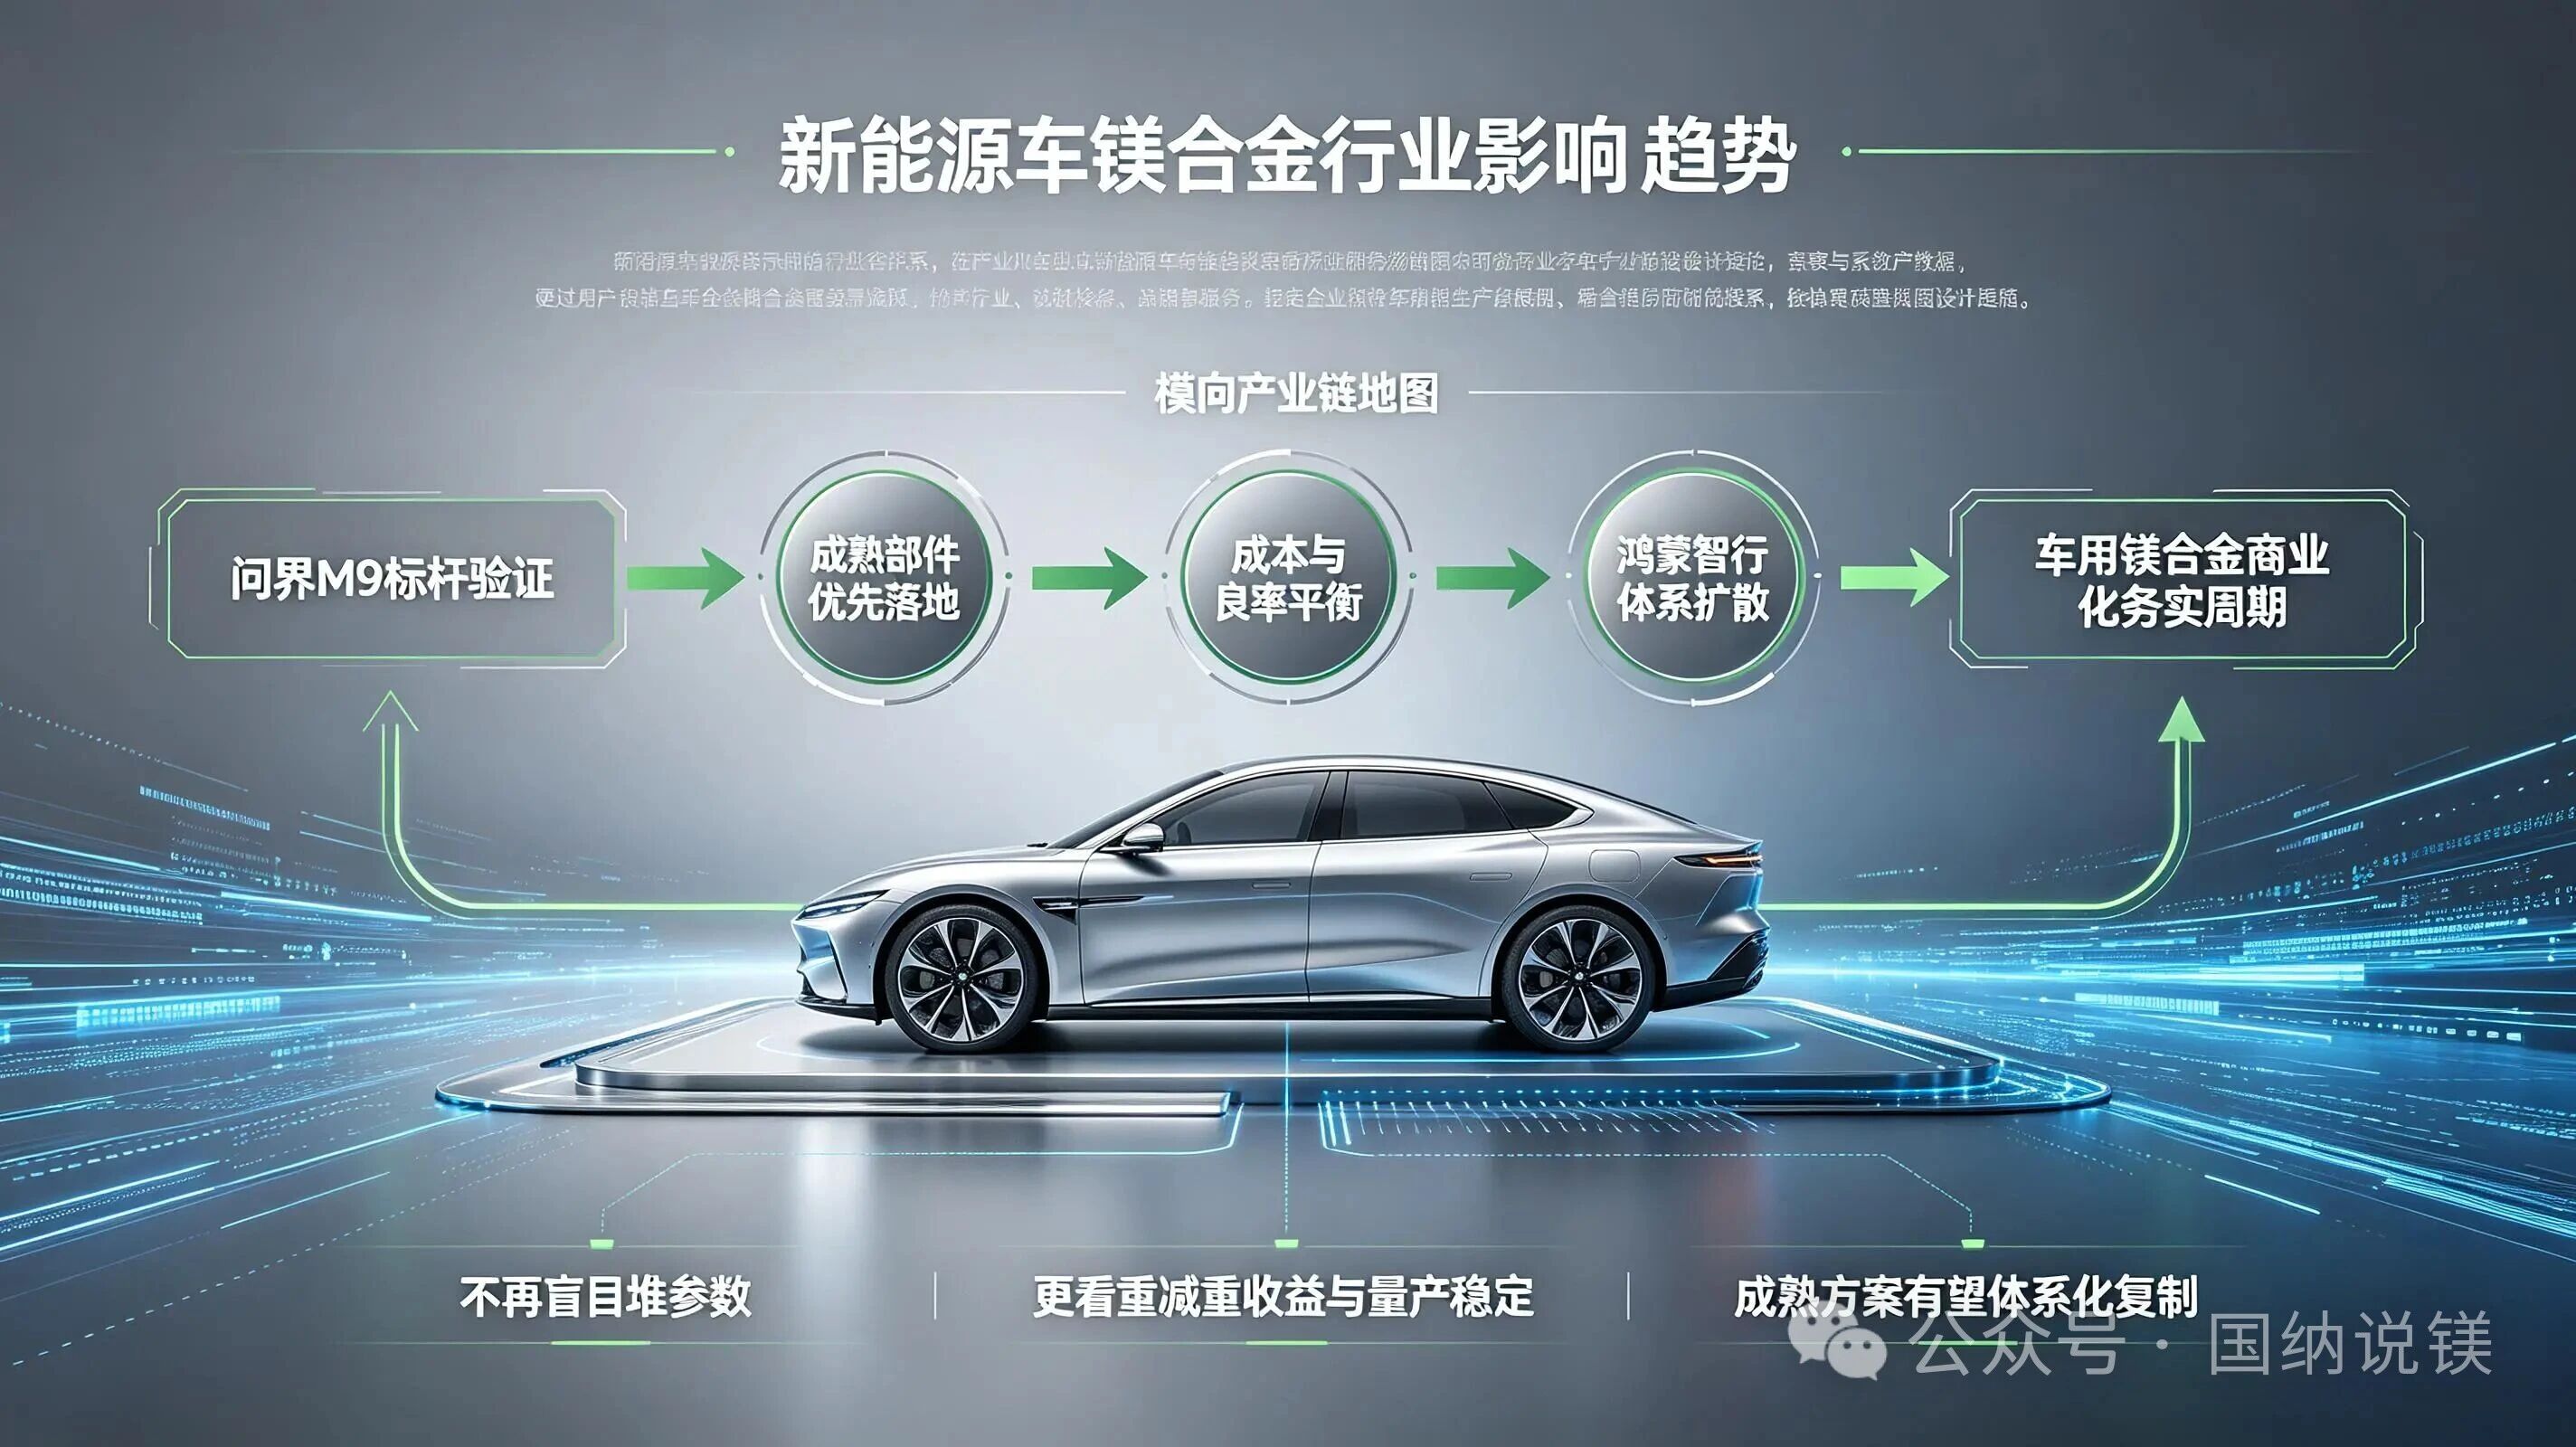
国纳说镁平台认为,问界M9的价值,不在于单一车型的参数优势,而在于彻底打通了高端乘用车镁合金系统化量产的落地路径,打破了行业“镁合金只能做内饰小件”的固有认知。此次华为赛力斯模式调整,将深刻影响整个新能源车轻量化赛道的发展节奏。
1、行业告别概念内卷,镁合金应用进入商业化务实周期
过去国内车用镁合金行业长期存在“重概念、轻量产”的问题,多数车企的镁轻量化布局停留在概念车、实验室研发阶段,真正稳定批量装车的案例寥寥无几。依托前期技术沉淀,问界完成了半固态镁合金等前沿工艺的从0到1落地;而本次模式调整后,全行业将告别“盲目比拼单车用镁参数”的内卷模式,转向减重效率、成本平衡、量产稳定性、售后适配性的综合考量,车用镁合金正式从技术试错期,迈入规模化商业落地期。
2、华为技术全域赋能,成熟镁轻量化方案加速行业扩散
此次资源调整的核心,是华为将技术资源从“单一倾斜问界”转向“鸿蒙智行五界全域共享”,智界、享界、尊界、尚界等全新品牌,将持续承接华为车身轻量化、一体化压铸、新型材料应用的技术沉淀。
这是否意味着,华为之前主导的问界系列打磨成熟的半固态镁合金工艺、车用镁件配套标准、轻量化适配体系,有望复制到鸿蒙智行全系新品,从单一车型标杆,升级为全体系产业化浪潮,大幅加快国内车用镁合金的普及速度?当然,这只是国纳说镁一个大胆的预测。
3、上游镁产业链迎来确定性放量红利
长期以来,制约车用镁合金普及的核心痛点,是应用场景少、量产规模不足、单件成本偏高。随着头部车企务实推广成熟镁合金部件、行业标杆方案快速复制,车用镁订单将持续稳步放量。我们认为,产能释放、工艺成熟、良率提升将同步带动镁压铸、半固态成型、表面处理等配套产业链成本下行,推动镁合金从“高端旗舰专属配置”,逐步下沉至中端主流新能源车型,开启全民轻量化时代。
四、国纳结语:不是技术降温,是产业走向成熟
行业市场容易将本次赛力斯与华为的模式调整,误读为轻量化技术“收缩、降温”。但站在镁产业垂直媒体的视角来看,国纳说镁平台认为,这是中国车用镁合金产业从激进试错,迈向稳健商业化的必经阶段:放缓超高规格的远期堆料规划,是企业经营的理性选择;坚守成熟量产镁合金体系、持续优化成本与工艺,是产业壁垒的核心坚守;全域输出轻量化技术、带动全行业复制落地,是国内镁汽车产业的重大突破。而未来,中国车用镁合金的竞争,不再是单一车型的参数比拼,而是量产规模化、成本可控化、技术成熟化的综合竞争。大家对此怎么看呢,欢迎留言讨论。

 陕公网安备61080002000100号

