一、整体出口概况
2026年8月,国内镁产品外贸延续淡季偏弱格局,出口总量与金额同步回落,海外终端需求尚未明显回暖。本期数据进一步印证行业长期结构性矛盾:镁锭低价内卷持续,出口价格长年倒挂国内市场,拖累全行业出口盈利。叠加8月人民币大幅升值及偏强升值预期,本已亏损运行的镁锭出口业务进一步承压。高附加值深加工产品虽保持韧性,仍难以对冲镁锭低价出口与汇兑损失的双重利润损耗。
1.单月数据:8月全国各类镁产品出口总量3.35万吨,环比7月下降3.18%,同比下降13.44%;出口总金额8165万美元,环比下降2.36%,同比下降12.13%,量价同步走弱。测算整体出口均价约2437美元/吨。
2.均价变动:整体出口均价环比7月2428美元/吨微升9美元/吨(+0.37%),同比有所回落。本月均价小幅抬升并非镁锭盈利修复,而是品类结构变化的被动影响——出口体量最大的镁锭仍持续压价接单,海外采购方依托国内内卷持续压价,企业为保订单被动低价成交。叠加人民币升值汇兑亏损,镁锭出口陷入"量跌、价低、汇损"格局。
3.累计数据:1-8月镁产品累计出口30.72万吨,同比增长3.54%;累计出口金额74788万美元,同比增长5.97%。金额增速高于量增速,出口结构持续优化,高附加值镁合金、锻轧镁产品的溢价支撑行业整体均价上行。但高端产品盈利增量基本被镁锭低价内卷与汇兑损耗抵消。
4.品类格局:镁锭、镁合金仍是出口两大核心品类,撑起外贸基本盘。镁锭作为第一大出口品类,深陷低价内卷、价格倒挂困境,叠加人民币升值侵蚀利润,是拖累全行业出口效益的核心短板;镁粉等传统低端产品出口持续萎缩。镁合金、锻轧镁等高附加值深加工产品量价优势明显、溢价能力突出,具备较强汇率风险转嫁能力,高端化转型仍是破解外贸困局的核心路径。
供应端占比方面,2026年8月国内原镁产量9.17万吨,当月镁锭出口1.88万吨,镁锭出口占当月原镁产量20.50%;1-8月原镁累计产量78.41万吨,镁锭累计出口17.39万吨,占比22.18%。国内超两成原镁资源以镁锭形式直接低价出口,叠加本轮人民币升值的系统性汇兑损失,进一步放大行业效益亏损。
2026年8月份中国镁产品出口分析
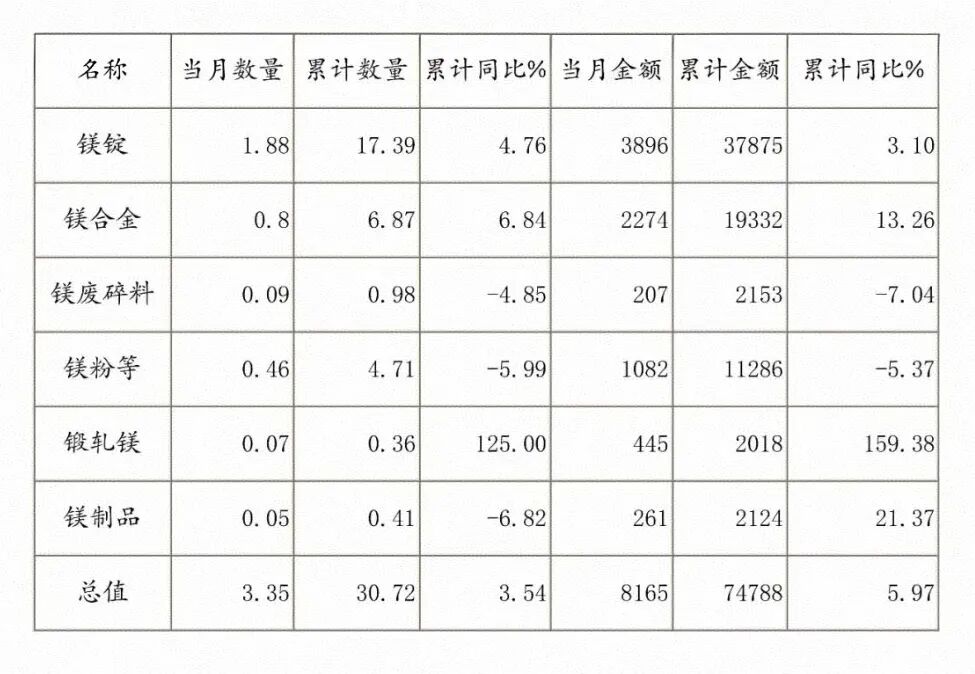
数据来源:海关总署 单位:万吨、万美元、美元 / 吨
二、分品类出口数据分析
(一)镁锭
镁锭是我国镁产品出口体量最大的核心品类,其外贸表现直接决定全行业出口效益。长期以来,国内镁锭出口贸易无序竞争频发,出口价格长年低于国内市场均价,形成常态化倒挂。叠加2026年8月人民币升值及后市升值预期,超长外贸账期下汇兑风险集中兑现,镁锭出口盈利进一步承压。
1.月度环比:8月镁锭出口1.88万吨,环比微增0.53%;出口金额3896万美元,均价约2072美元/吨,环比下跌80美元/吨(-3.72%),呈现量增价跌格局,出口价格持续低于国内主产区出厂价。低价抢单叠加汇兑亏损,单吨出口亏损幅度进一步扩大。
2.月度同比:出口量价同比均走弱,低价内卷态势未有改善。本年度人民币整体偏强,相比去年同期汇兑优势完全逆转,进一步压缩本就微薄的利润空间。
3.累计同比:1-8月镁锭累计出口17.39万吨,同比增长4.76%,海外刚需底盘仍存。但量增未带动利润提升,累计出口金额37875万美元,均价仅2178美元/吨,持续大幅低于国内主产区市场价。叠加物流、港杂、报关等成本,镁锭外贸整体处于亏损状态。
镁锭外贸长期深陷低价内卷与价格倒挂,并非短期波动,
而是行业经营模式与竞争格局固化的结构性顽疾,叠加本轮人民币升值共振,亏损逻辑进一步强化:
其一,超长账期模式奠定亏损基础。镁锭外贸普遍执行超长账期,生产企业难以承担资金占用与回款风险,基本全面退出自营出口,海外订单完全由专业外贸商承接。
其二,贸易商过度内卷压低报价底线。国内镁锭出口贸易商众多、市场分散、集中度极低,为抢夺有限海外订单长期恶性压价、以价换量,形成长期低于国内售价的倒挂格局。
其三,8月人民币升值及后市升值预期延续,成为压垮镁锭出口的最后一根稻草。8月在岸、离岸人民币对美元持续走强,多次刷新阶段新高。镁锭超长账期意味着贸易商接单时锁定美元报价,数月后回款再兑换人民币,周期错配下汇兑亏损直接吞噬全部毛利。原本依靠极致压缩成本勉强维持微利周转,本轮人民币升值叠加低价内卷,导致绝大多数镁锭出口订单明牌亏损。且市场普遍预判人民币后续将维持偏强震荡,镁锭出口"低价内卷+汇率承压"的困局将持续制约盈利修复。
8月镁锭出口量小幅回升、价格同步下行,一方面反映海外淡季仍有刚性采购需求,另一方面也是贸易商为保市场份额、不计汇损低价抢单的结果。无利润、汇损叠加的低价接单模式,不仅无法沉淀稳定优质客户,还让行业丧失国际议价权。作为出口体量最大品类,大规模镁锭亏损出口持续对冲高附加值产品的盈利,拖累全行业外贸效益。
(二)镁合金
镁合金作为高附加值主力品类,8月出口量维持稳定,抗周期韧性优于行业平均水平,是支撑行业高端出口的核心力量。
1.月度环比:8月镁合金出口0.80万吨,与7月持平;出口金额2274万美元,均价约2843美元/吨,环比小幅回落72美元/吨(-2.47%)。
2.月度同比:尽管当月均价小幅回调,但依托新能源汽车、电动自行车、3C电子轻量化需求,产品海外竞争力仍保持较强水平。高附加值产品议价能力强、订单利润充足,可通过调整报价、缩短账期对冲人民币升值影响,受汇率冲击远小于低端镁锭。
3.累计同比:1-8月镁合金累计出口6.87万吨,同比增长6.84%;累计出口金额19332万美元,同比增长13.26%,金额增速显著高于量增速,长期溢价优势突出。
与镁锭低效亏损出口形成鲜明对比,镁合金依托轻量化属性,受益海外新能源产业链刚性需求,出口韧性较强。8月受外贸淡季影响均价小幅回调,但累计维度量价齐升、盈利空间稳定。这一差异化表明:行业出口效益低迷的核心症结并非海外需求不足,而是镁锭低端内卷、长期价格倒挂叠加人民币升值汇兑亏损的双重拖累。高端深加工产品的出口溢价可对冲部分汇率损失,但无法完全抵消镁锭大规模低价出口造成的整体效益损失。
(三)镁粉等
镁粉作为传统工业用料,8月延续弱势,出口增长乏力,属于行业出口短板品类。
1.月度环比:8月镁粉等品类出口0.46万吨,环比下降24.59%;出口金额1082万美元,均价约2352美元/吨,环比下跌130美元/吨,量价同步回落。
2.月度同比:量价同比双双承压,海外传统领域需求持续萎缩,叠加人民币升值挤压低端产品微薄利润,出口经营难度加大。
3.累计同比:1-8月镁粉累计出口4.71万吨,同比下降5.99%;累计出口金额11286万美元,同比下降5.37%,是三大主流原料品类中唯一累计负增长的品类。
镁粉下游集中于冶金、化工、烟火制造等传统领域,替代材料冲击明显,海外需求持续萎缩,产品竞争力弱化。但相比镁锭庞大出口体量与超长账期下的低价内卷+汇兑双重亏损,镁粉对全行业效益拖累程度相对有限。8月镁粉量价齐跌,进一步凸显低端原料品类出口低效的行业矛盾——低端品类普遍内卷承压、受汇率冲击显著,其中镁锭因出口体量最大、倒挂周期最长、账期最长,叠加本轮人民币升值,对全行业出口效率与盈利的冲击最为深远。
(四)镁废碎料、锻轧镁、镁制品
8月镁深加工、再生类产品继续呈现显著结构性分化,行业出口效益两极分化加剧。高端锻轧镁、定制镁制品依托技术壁垒和高端刚需,维持量稳价升、高溢价、高盈利的优质出口态势,且凭借强议价能力可有效转嫁汇率风险,是外贸提质增效的核心支撑;镁废碎料等再生低端品类需求低迷,量价走弱。整体来看,高端品类创造的盈利增量持续被镁锭长年低价倒挂、低效内卷出口+人民币升值汇兑亏损大幅稀释,行业整体出口利润难以释放。
1.镁废碎料:8月出口0.09万吨;1-8月累计出口0.98万吨,同比下降4.85%;累计出口金额2153万美元,同比下降7.04%。海外再生原料需求清淡,价格延续下行,环比、同比均呈收缩态势。
2.锻轧镁:行业附加值最高品类,出口保持高速增长。8月出口0.07万吨;1-8月累计出口0.36万吨,同比大增125.00%;累计出口金额2018万美元,同比大涨159.38%。海外高端装备、航空航天、精密制造刚需持续释放,产品稀缺性与国际竞争力突出,出口均价稳居全品类首位,可充分对冲汇率波动,是行业出口结构优化标杆。
3.镁制品:终端高附加值成型制品海外认可度持续提升。8月出口0.05万吨;1-8月累计出口0.41万吨,同比下降6.82%,但累计出口金额2124万美元,同比增长21.37%,呈现量减价增态势。依托终端定制化、高附加值属性,出口均价持续上行,汇率风险抵御能力较强。
三、整体总结与后市展望
2026年8月国内镁产品出口总量继续回落,属海外夏季消费淡季延续、终端订单偏弱带来的短期季节性波动,但数据背后折射的长期行业弊病与新增外部压力共振,经营困境进一步加剧:镁锭常态化低价内卷、出口价格长年低于国内均价的固有顽疾,叠加8月人民币升值及后市升值预期延续,超长账期下汇兑亏损集中爆发,持续拖累全行业出口盈利与贸易效率,成为制约镁行业外贸高质量发展的最大瓶颈。
供应结构方面,8月镁锭出口占国内原镁产量20.50%,1-8月占比22.18%,国内超两成原镁资源以原料形式对外出口。大量原生镁在行业内卷下低价流向海外,叠加本轮人民币升值的系统性汇兑损耗,原料价值流失与汇率亏损双向放大行业效益损失。
细分品类层面,出口效益分化与优劣对冲格局持续加剧。核心痛点集中在镁锭大规模、长周期的价格倒挂、外贸无序内卷与汇率升值三重利空共振。作为第一大出口品类,镁锭长期以低于国内市场的价格外销,本身已无盈利空间,而8月人民币刷新阶段新高、超长账期导致汇兑损失持续兑现,彻底锁定出口亏损状态。与之对比,镁合金、锻轧镁、高端镁制品等高附加值品类,凭借技术壁垒、市场刚需和强议价能力,既能维持量价韧性、保障产品溢价,又可有效对冲汇率波动风险,是行业唯一稳定盈利支撑;镁粉、镁废碎料等低端品类需求疲软、抗风险能力弱。
从累计数据看,1-8月行业出口量、金额双增长,出口均价整体上行,高端产品出口升级长期趋势明确,行业具备外贸提质增效的基础条件。但镁锭长年低价内卷、价格倒挂的固有顽疾,叠加本轮人民币持续升值的外部冲击,双重压力抵消了行业高端转型的部分成果,造成整体出口效率偏低、盈利不及预期。
后市来看,海外淡季结束后终端订单有望逐步回流,全球轻量化长期刚需持续扩容,高端镁材出口有望持续发力,带动行业外贸基本面边际回暖。但短期内多重利空难以消解:国内镁应用仍处爬坡期尚未完全消纳新增产量,叠加外贸无序竞争的低价内卷格局压制镁锭出口积极性,镁锭价格倒挂常态持续;同时市场普遍预判人民币将维持偏强震荡、温和升值态势,超长账期下的汇兑压力将长期存在,镁锭出口"低价亏损+汇损承压"的困局仍将延续。
未来行业实现外贸提质增效的核心突破口:一是整治镁锭低价出口、规范市场秩序,遏制恶性内卷抢单,扭转长期价格倒挂局面;二是引导企业优化结算模式、管控汇率风险,通过远期锁汇、缩短账期等工具对冲人民币升值汇兑损耗;三是加速低端原料出口管控、推动镁产品高端化转型,摆脱低价内卷+汇率承压的恶性循环,全面提升中国镁产品的全球盈利空间与核心竞争力。

 陕公网安备61080002000100号

