8月镁产品出口同比环比双双下滑,欧洲夏休淡季冲击明显,镁粉这类初级原料受影响最大,镁合金、深加工制品表现相对抗跌。1‑8 月累计出口量和金额仍有增长,出口结构在改善。后续欧洲复工存在补库预期,但还要看国内外价格能否谈拢,全年出口有希望维持小幅增长。
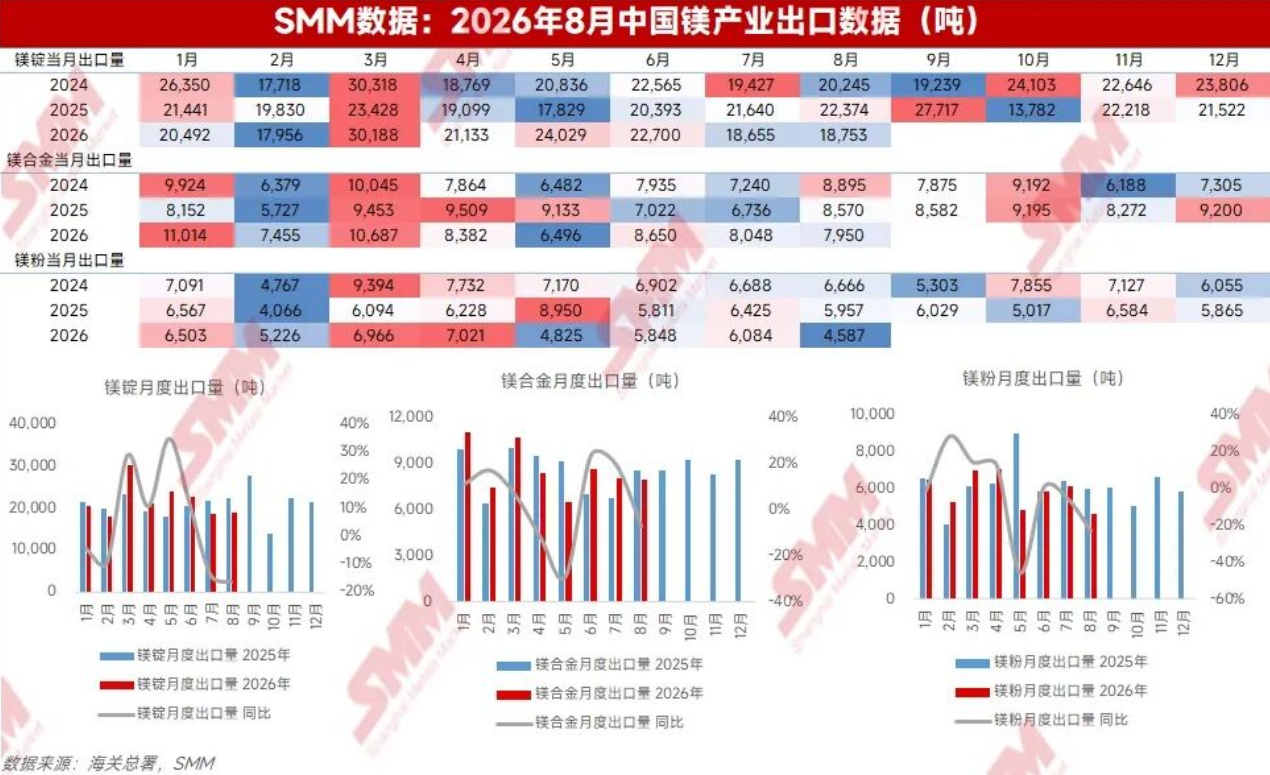
8月中国镁产品出口总量3.34万吨,环比下降3.5%,同比减少13.7%。分品种来看,镁锭出口1.88万吨,环比增长0.5%,同比下降16.2%,结束自5月以来连续两个月出口量下滑的局面。镁粉出口下行态势进一步加剧,8月出口4587吨,环比大幅回落24.6%。镁合金出口7950吨,环比下降1.2%,同比下滑7.2%,除镁粉外,8月镁锭、镁合金出口波动幅度相对有限。
展望后市,伴随“金九银十”传统旺季逐步到来,叠加部分外贸订单集中交单,
9月-10月镁产品出口存在环比修复回暖的可能,但实际回升幅度仍有待持续观察验证。
8月镁产品出口总量环比继续回落,但2026年累计出口同比仍保持上行趋势
2026年8月,中国镁产品出口量为3.34万吨,环比7月份下降3.5%,同比去年8月份减少13.7%。1-8月各类镁产品累计出口达30.7万吨,同比增长3.5%。
尽管8月单月出口出现仍呈回落走势,但1-8月累计出口金额约7.48亿美元,同比增长5.97%。2026年1–8月国内镁产品出口金额增速显著高于出口量增速,反映出我国镁产品出口结构持续优化。随着行业贸易模式逐步由低端低附加值镁锭原料出口,向高附加值镁合金、高端压铸成品出口转型升级,出口单品价值稳步抬升,推动整体出口金额增长强于销量增长,体现国内镁产业深加工能力与全球产品溢价能力持续提升。
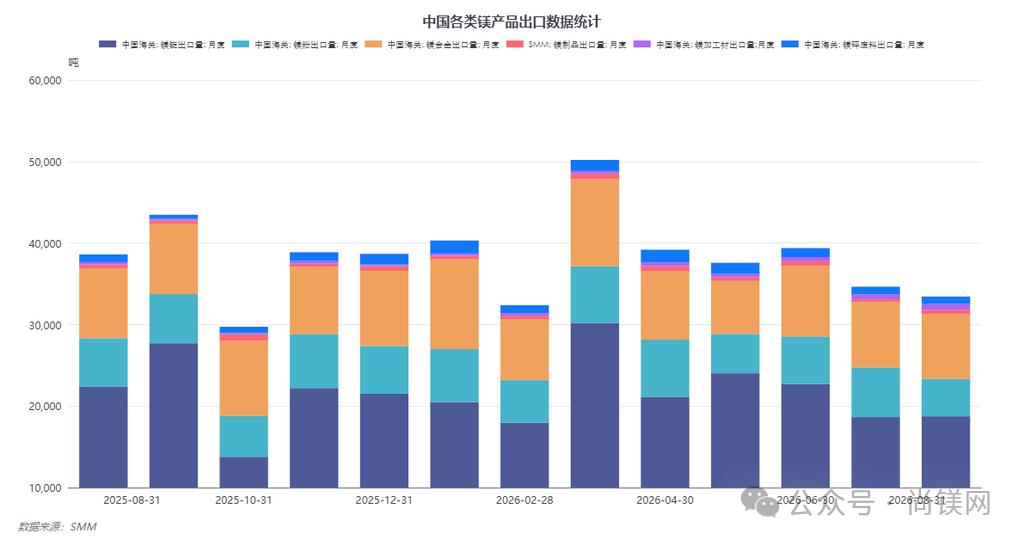
而8月镁产品出口数量延续下滑的主要原因有两方面:一是海外夏休传统淡季持续压制需求,7月已现端倪、8月进一步深化。 7月份欧洲等主要消费市场已陆续进入夏休期,下游工厂开工率下降、采购节奏放缓,这一季节性因素在8月继续发酵。欧洲客户普遍休假,询单和实单数量明显减少,新订单释放近乎停滞。从出口数据看,8月镁锭出口同比减少16.2%,镁粉同比减少23.00%,降幅显著大于镁合金的7.2%,说明夏休对初级原料的冲击更为直接,而合金因下游产线绑定较深、刚需属性更强,受影响相对有限。这一结构性差异印证了淡季对出口的压制主要集中在可替代性较强的镁锭和镁粉环节;二是成本端上行支撑镁厂挺价,与海外买方压价预期形成僵持。
8月煤炭、兰炭价格中枢上行,带动硅铁成本抬升,硅铁现货价格震荡走高。本轮原料上涨主要来自供给端收紧与燃料成本传导,镁下游需求并未同步走强,对镁冶炼形成成本端压力。8月国内镁锭月度平均出厂价15881元/吨,环比7月微涨35元/吨,涨幅仅0.22%,但价格绝对水平仍高于海外买家心理价位。买卖双方价格分歧难以弥合,导致出口交投清淡。同时,8月海运费仍处高位,航线因舱位紧张运价抬升,运输成本叠加进一步压缩了贸易商利润空间以及下游采购意愿。
8月主要镁产品出口走势延续分化,镁锭、镁合金出口量与7月基本持平,镁粉出口则出现明显回落。
具体来看:镁锭出口量同比降幅最大,8月镁锭出口18753吨,同比减少16.2%,是三大品种中同比降幅最大的。核心原因在于镁锭作为初级原料,可替代性最强,海外客户在夏休淡季首先削减的就是镁锭采购。叠加国内厂家成本倒挂下挺价,买卖双方价格分歧难以弥合,成交持续僵持。而镁合金韧性最强,是唯一实现均价同比上涨的品种。8月镁合金出口7950吨,同比减少7.2%,降幅仅为镁锭的一半不到。
核心原因在于合金化产品下游绑定更深,加拿大、墨西哥、德国等市场压铸企业刚需属性强,对夏休季节性因素的抗冲击能力显著优于初级镁锭。镁粉产品出口回落最为剧烈,面临多重需求压制。8月镁粉出口4587吨,同比下降23.0%,环比大幅回落 24.6%,为当月出口数量跌幅最大的品种。镁粉主要应用于钢铁脱硫领域,海外中小型钢厂开工放缓,同时前期进口库存仍在消化,采购意愿持续走弱。再加现阶段两用物项出口管制趋严,进一步约束镁粉类产品出口,多重因素共同推动8月镁粉出口出现明显下行。
镁产品高端出口需求亮眼,外贸结构持续优化
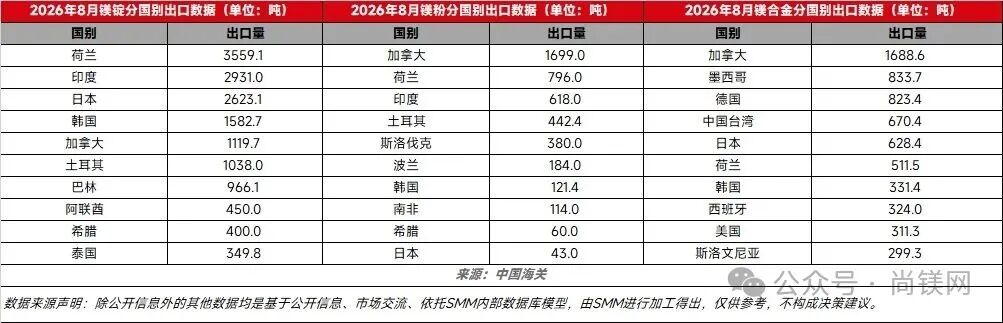
从分国别出口数据来看,镁锭前三大目的出口地中,荷兰环比下降8.6%、同比下降39.7%,德国环比下降41.4%、同比下降47.0%,西班牙、意大利、波兰等国也普遍下滑。欧洲客户休假导致采购节奏放缓,而印度环比增长60.3%、日本环比增长8.7%,说明亚洲市场的假期节奏与欧洲不同,需求相对稳定。镁粉同样如此,土耳其环比骤降70.4%,荷兰下降31.9%,欧洲钢铁脱硫需求在夏休期间明显收缩。
而高端镁制品出口表现亮眼,成为外贸核心增长点。其中镁加工材出口同比大幅增长148.5%,增量主要由北美市场拉动,对美出口占比高达81.8%,同比增幅187.9%,对加拿大出口环比更是飙升261.5%。镁合金出口同样多点开花,对德国出口环比增长20.9%、同比大增162.8%;对中国台湾地区出口环比增长108.1%、同比暴涨451.6%。由此可见,高端镁合金刚需韧性充足,受海外夏休淡季扰动较小,充分印证国内镁产品出口需求结构正在发生转变,外贸贸易模式持续升级。与此同时,镁制品对泰国出口环比大幅走高,东南亚市场稳步崛起,成为国内镁产品出口全新的增长极。整体来看,8月出口数据反映出全球镁贸易的结构性变化。欧洲淡季主要影响初级原料出口,而北美和亚洲部分市场对合金及深加工产品的需求保持增长。中国镁出口的韧性,更多体现在合金和加工材等高端品类上。
镁出口后市展望:短期有望随传统旺季来临逐步回暖,26年全年出口总量预计仍呈小幅增长趋势
欧洲夏休结束后,当地下游压铸企业陆续复工排产,对镁锭、镁合金的阶段性补库需求有望逐步释放。虽目前海外整体需求尚未出现全面性的行情反转与集中回暖,而且海外买方压价意愿强烈,叠加国内镁价坚挺,内外价差分歧显著,短期外贸成交或延续僵持格局。但是印度、日韩等亚洲市场8月需求韧性凸显,若该态势持续,可有效对冲欧洲市场复苏偏慢的压力。整体而言,伴随“金九银十”传统旺季启动,镁产品出口环比改善概率较大,但行情或以修复性回补为主,后续回升幅度,将取决于海外需求持续性与内外贸价格博弈结果。
2026年1‑8月中国各类镁产品合计出口约30.72万吨,同比增长3.53%,已达到 2025年全年44.76万吨出口总量的68.6%。尽管近两个月镁产品出口持续走弱,但海外客户前期累积库存经过不断消耗已有所回落,10月以后市场有望迎来补库窗口,不过需求进一步释放仍需要价格水平与海外买方预期相匹配。况且现在海外镁下游轻量化需求稳步增长,短期内海外暂无大规模原生镁新产能投放,全球原镁供给依旧高度依赖中国货源,因此我国镁产品整体出口总量仍具备上行潜力。

 陕公网安备61080002000100号

