
轻量化正从 “选配” 加速转向 “刚需”。镁合金依托资源禀赋、工艺突破与镁铝比价低位,持续渗透新能源车、低空飞行器与人形机器人三大高景气赛道,市场空间持续扩容。产业化卡点仍在,真正的落地比拼才刚刚开始。
最近后台不少朋友聊起轻量化,说现在不管是新能源车、飞行汽车还是人形机器人,开口闭口都在谈 “减重”。刚好上海证券报发了一篇报道,讲 A 股刮起 “轻功” 风,镁合金、碳纤维这些过去的高端材料,正从 “选配项” 慢慢变成 “刚需件”。很多人只知道镁合金轻,但说不清它到底凭什么能一步步打进下游供应链,今天国纳科技匠就从产业视角把这事说透。
一、别光看 “飞行” 噱头,轻量化才是底层硬约束
特斯拉全新 Roadster 最近刷屏,多数人盯着 “能腾空” 的噱头看,我反而更关注背后的材料逻辑。据特斯拉中国方面的说法,这款车从结构设计到材料选型,全程围绕减重做优化 —— 车想要离地,先得把自重打下来,这不是营销概念,是实打实的工程硬约束。
不止飞行汽车,风机叶片越做越长、人形机器人要走向民用,背后都藏着同一个逻辑:重量直接决定了产品的性能边界和商业账能不能算平。一克一克抠下来的重量,最终都会转化成续航、载荷和运营效率。

这也是为什么镁合金、碳纤维这些过去只在航空航天、超跑里出现的材料,现在批量下放到了民用工业领域。
不是概念变火了,是下游场景真的被逼到了非减重不可的地步。
二、镁合金能破圈,靠的不只是 “比铝轻”
很多人对镁合金的认知还停留在 “比铝轻一点”,其实它能破圈,是好几件事同时凑齐了。
首先是资源和工艺的底子补上了。镁资源储量我们全球领先,明月湖蒋斌教授就提到我们国家镁储量超400亿吨可开发千年。但早些年基础弱,应用几乎空白。这几年从合金提纯、成分设计到压铸、半固态成型工艺陆续被攻克,从材料研发到零部件试制的整条链路打通了,才具备了规模化上车的基础。
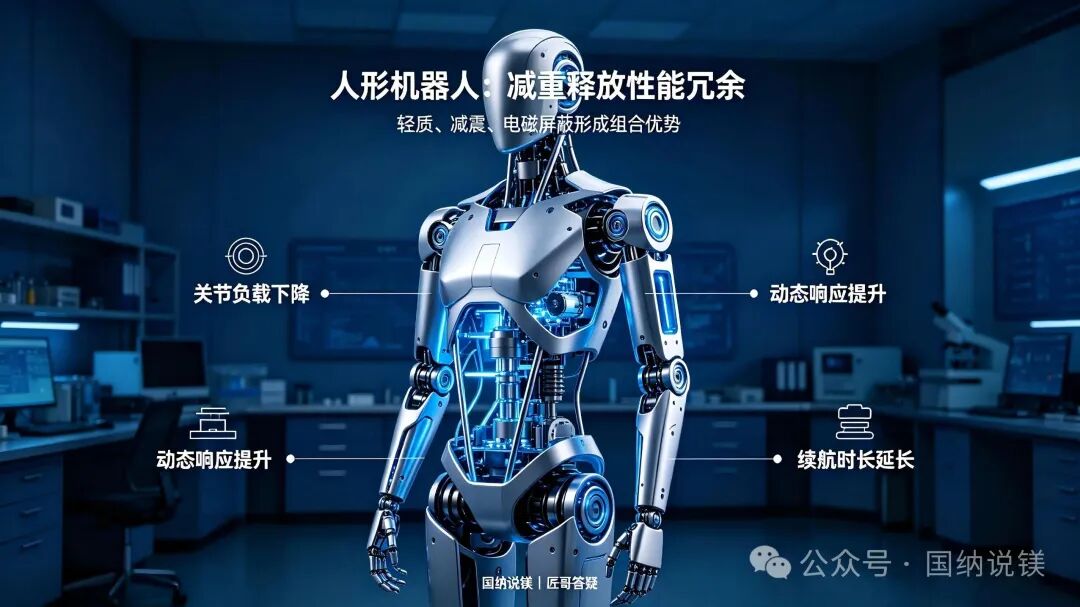
其次是性能不止于轻。镁合金密度比铝合金低约三分之一,同时自带减震性好、电磁屏蔽能力强的特点。放到人形机器人、电驱壳体这类场景里,减震能降低结构振动噪音,屏蔽性能能保护内部电子元件,这些都是单纯 “减重” 之外的附加价值。
跟行业里的朋友聊也有同感:前两年主机厂对镁合金还停留在 “试试看” 的阶段,这两年明显主动了很多,不少平台级项目都把镁合金纳入了正式评估。天风证券之前做过测算,全球镁合金市场规模预计从 2025 年的 120 亿美元增长到 2030 年的 245 亿美元,新能源车单车用镁量从 25 公斤逐步提升到 40 公斤。这个增速,放在大宗结构金属里是很可观的。
站在我们镁产业链的角度补充一句:这波替代能推得动,价格因素也很关键。这两年镁铝比价持续处于低位,同等体积下镁件的材料账算得过来了,采购端才愿意真金白银切换工艺路线。
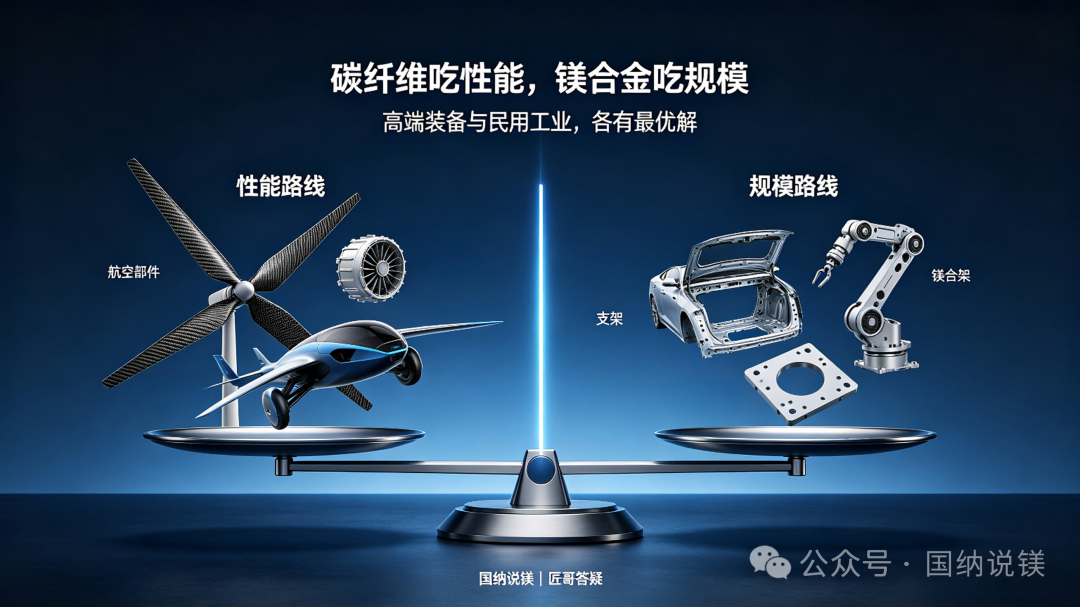
三、和碳纤维不是对手,是各走各的路
常有人问:镁合金和碳纤维谁更厉害?其实两者根本不是替代关系,走的完全是两条路线。
碳纤维主打极致性能,比强度、比刚度远高于传统金属,可设计性强,能做复杂的一体化结构,业内叫 “黑色黄金”。它更适合风电叶片、高端 eVTOL、超跑这类对性能要求极高、对价格敏感度稍低的场景。头豹研究院测算,国内碳纤维市场规模会从 2025 年的 115.3 亿元涨到 2029 年的 211.9 亿元,主要拉动力就是风电和高端装备。
而镁合金吃的是规模化、成型效率和综合成本。汽车壳体、支架、结构件这类量大面广的零部件,镁合金能兼顾减重、量产效率和成本控制,更适合做普及型轻量化。一个走高端性能路线,一个走规模普及路线,互不冲突,反而共同撑起了整个轻量化市场。
四、三个场景,减重的账各有各的算法
减重的价值,放到不同场景里,算法完全不一样,这里分类整理如下:
■ 新能源车是最先跑通的基本盘。 逻辑很直白:车越重能耗越高,既拉低续航,也不符合碳排放要求。目前铝合金已经大规模普及,更轻的镁合金正在快速跟进,从方向盘骨架、支架这类外围件,逐步渗透到电驱壳体等核心部件。
■ 低空飞行器是最迫切的增量市场。 对 eVTOL 和飞行汽车来说,减重直接决定起飞重量和有效载荷,进而决定商业运营能不能成立。每轻一克,都能转化成更远的航程、更大的载重,这也是为什么低空赛道对轻量化材料的接受度特别高。
■ 人形机器人是确定性强、但还没完全爆发的赛道。 机器人自重越大,关节电机负载就越高,耗电越快,续航越短。镁合金的轻质 + 减震 + 电磁屏蔽特性,刚好匹配机身壳体、内部支架、上肢结构件的需求。山西证券刘斌团队测算,2030 年全球人形机器人销量有望超过 27 万台,单台镁合金用量可达 13.7 公斤,将带动轻量化材料整体市场进一步扩容。
五、匠哥结语
最后说句实在的,镁合金从 “选配” 走到 “刚需” 门口,是行业共识,但要说全面爆发还为时尚早。耐腐蚀性提升、大型结构件成型稳定性、全生命周期成本核算、实车服役数据库积累,这些老问题还在一点点补。
我们始终认为,轻量化从来不是某一种材料的胜利,而是材料、工艺、成本三件事同时踩到位的结果。镁合金现在的位置,就是应用窗口刚打开,接下来拼的不是谁口号响,是谁能把量产做稳、把良率提上去、把成本打下来。我们做产业观察的专业媒体,不追风口,只看落地。大家对此怎么看,欢迎留言讨论。

 陕公网安备61080002000100号

