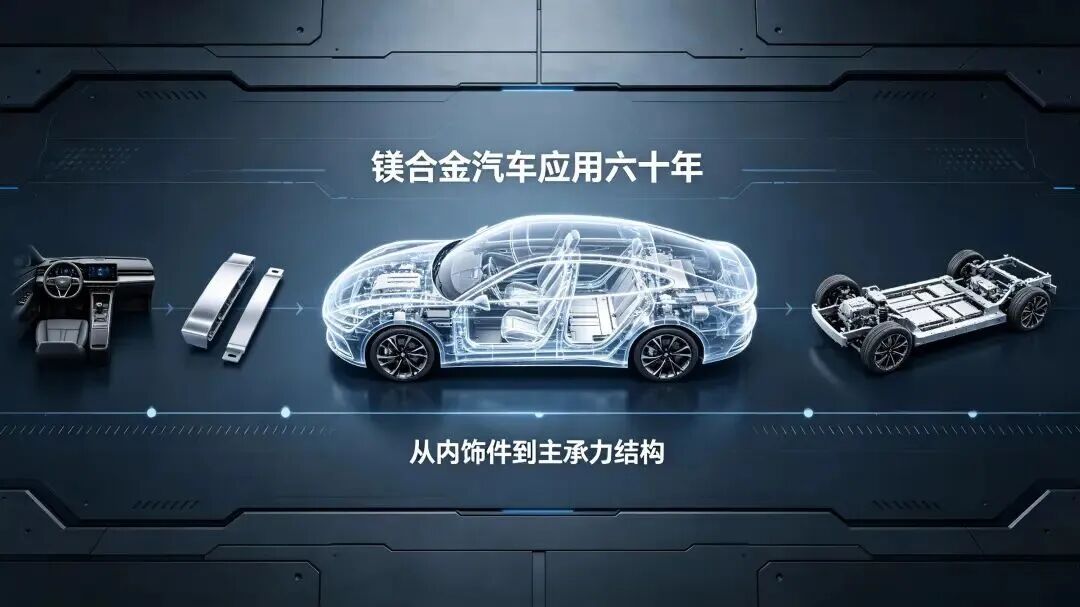
聊镁合金在汽车上的应用,很多人第一反应是 "这两年新能源带火的新材料"。其实不然,镁合金跟汽车工业的渊源,比大多数人想象的要长得多 —— 从1961年通用汽车做出第一根镁合金仪表盘横梁算起,已经走了六十多年。
这六十多年里,镁合金在汽车上的角色变了三次:从最初的内饰小件,到后来的动力辅助件,再到今天直接上车体主承力结构。每一次跨越,背后都是材料、工艺、市场三重因素共同作用的结果。
PART 01 第一次突破:从内饰小件切入,先把量产跑通
镁合金进汽车,走的是一条 "先易后难" 的务实路线。
上世纪三十年代,大众最先在量产车上试镁合金部件,算是全球最早吃螃蟹的车企。真正拉开工业化序幕的是 1961 年,通用汽车首创镁合金压铸仪表盘横梁工艺,比传统锌制构件轻了约 4 公斤,这是镁合金第一次在汽车上实现规模化量产。
到了八十年代,内饰件的应用工艺逐渐成熟。
大众在奥迪V8上用了AM系镁铝合金整体压铸的仪表盘基座,1440mm长、3.5mm壁厚、单件 4.3kg,把原来30到60个钢制零散零件整合成一个铸件,比钢件轻了65%,还顺带解决了零部件集成化的问题。1996年,美国能源部拉着通用、福特、克莱斯勒搞PNGV计划,专项扶持镁合金等轻量化材料,行业技术积累进一步加速。
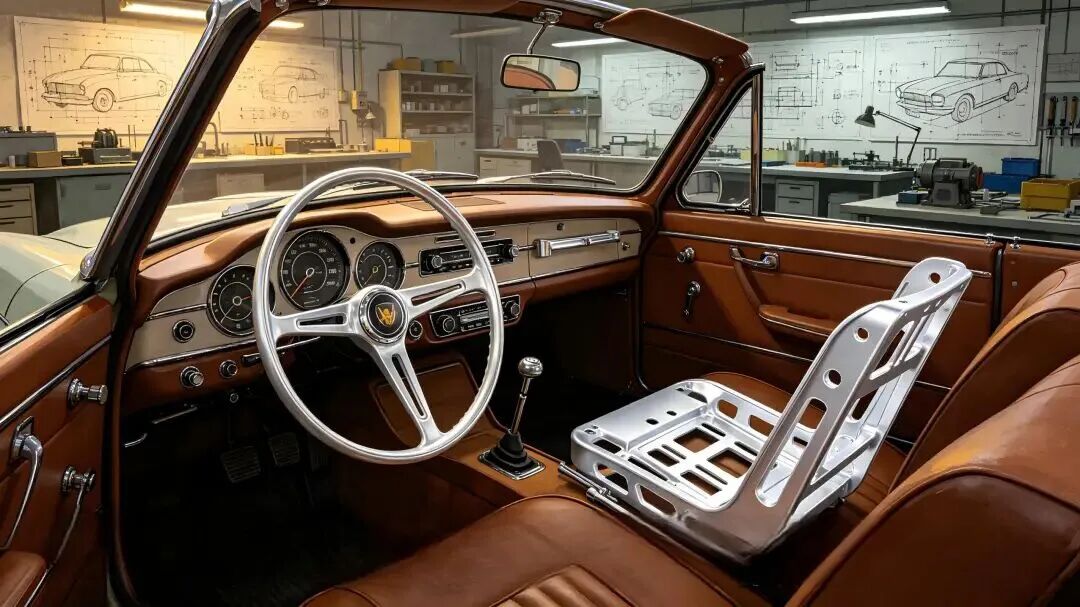
这一阶段最成功的产品,是镁合金方向盘骨架。镁合金阻尼减震特性好,能有效过滤路面振动,驾乘舒适性提升明显。到2004年,全球年产6200万辆汽车里,超过2600万辆用了镁合金方向盘骨架,北美新车渗透率到了80%,基本成了标配。
除了方向盘,仪表盘骨架、转向柱支架、座椅框架、中控台壳体、车载电器外壳这些内饰件,也陆续开始用镁合金替代钢和铝。这些部件都在车内,不接触雨雪盐水,对耐腐蚀性要求低,刚好绕开了镁合金当时最大的短板。这批内饰小件,为镁合金在汽车工业扎下了根,完成了从实验室到量产的初步验证。
PART 02 第二次突破:往动力底盘走,但没真正普及
内饰件跑通之后,行业自然想往更核心的部位走。随着材料配方、压铸工艺和表面处理技术的迭代,镁合金开始从车内延伸到动力总成和底盘系统,变速箱壳体、油底壳、发动机支架、进气歧管这些部件陆续开始试点。
但动力和底盘部件的工况跟内饰件完全不是一个量级 —— 长期高低温交变、机油腐蚀、持续振动载荷,对材料的耐热性、耐腐蚀性、抗疲劳稳定性要求高得多。当时行业主力还是 AM 系、AZ 系镁合金,只有高端特种部件才舍得用稀土改性耐热镁合金,成本和性能都撑不起大规模推广。
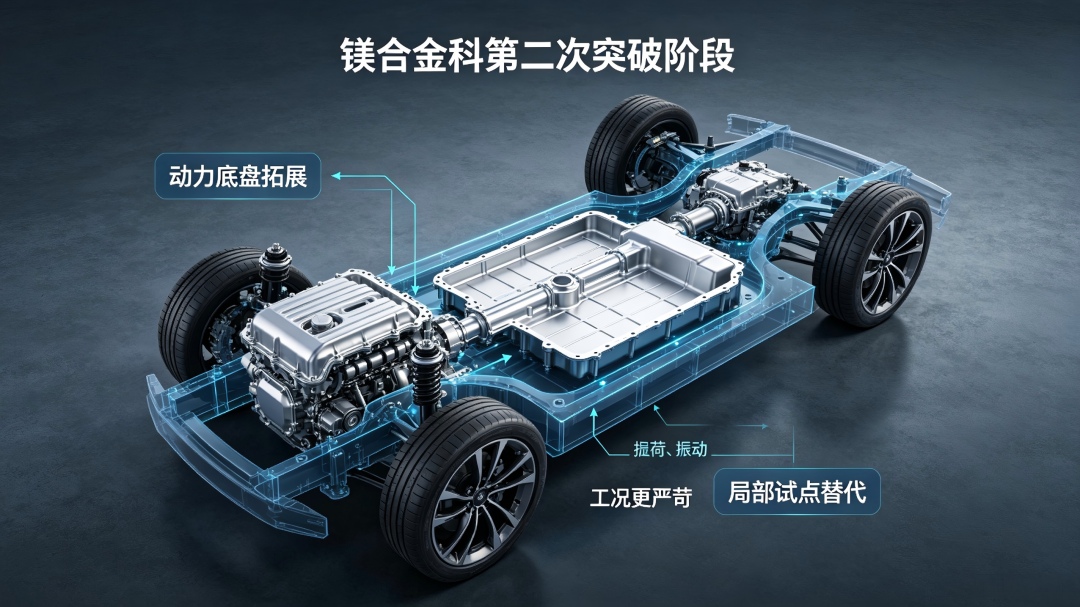
这一轮最终没能普及,只停留在局部试点、单点替代的阶段。镁合金只用在非主承力、中等强度要求的辅助部件上,始终没碰核心结构体系。市场格局上,海外也明显领先。那时候北美乘用车单车镁合金平均用量已经到了15kg,国内起步晚、底子薄,到2022年单车平均用量才3到5kg,差距不小。
现在回头看,这一轮没爆发其实很正常:燃油车时代减重压力没那么大,车企没动力花高成本去替代成熟的铝和钢;材料性能和工艺也撑不起主承力结构的要求,只能停在辅助部件层面。
PART 03 第三次突破:新能源时代,直接上车体主承力结构
2020年之后,情况彻底变了。新能源汽车高速迭代,一体化压铸和半固态成型工艺成熟,改性镁合金技术突破,三重因素叠加,镁合金迎来了最具颠覆性的第三次突破。这一次,它不再满足于做辅助件,直接渗透到电池托盘、电驱壳体这些三电核心部件,甚至延伸到后车体、车身地板等主承力结构。
电驱壳体:最先规模化落地的场景
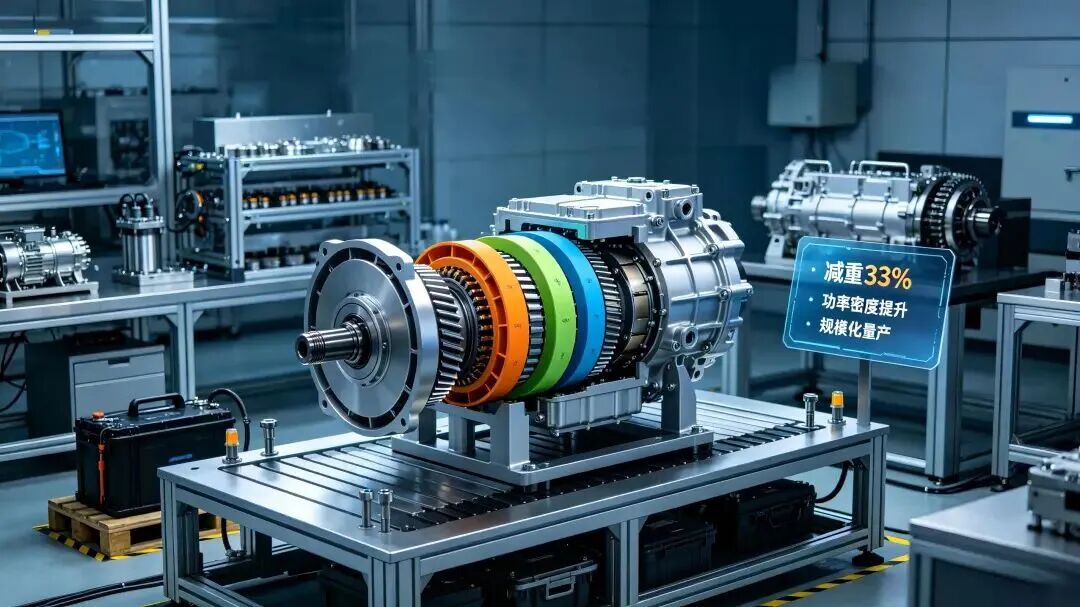
电驱系统是目前镁合金渗透率最高、落地最成熟的新能源汽车应用场景。上汽在国内走得最早,智己 L7 率先搭载镁合金电机壳体;2024 年 11 月发布的第二代三合一镁合金电驱总成,壳体净重只有 13.7kg,比铝合金壳体轻 33%,单件还能降本 171 元,轻量化和经济性兼顾。据 NE 时代统计,2026 年上半年上汽镁合金电驱总成市场渗透率半年增幅超过 270%,这个速度远超行业预期。
其他头部企业也在跟进:2025年7月,联合电子推出镁合金电驱动桥,比铝制方案轻8kg,功率密度做到 4.4kW/kg;极氪发布全球首款900V高压平台镁合金电驱总成,减重22%;小米汽车联动上海交大,专项研发超高强耐热镁合金电驱部件。
电池托盘:增速最快的细分赛道
动力电池包结构件是镁合金替代增速最快的领域,2025 年行业同比增速 28.4%。现在主流动力电池体系已经批量导入镁合金封装方案,宁德时代麒麟电池、比亚迪二代刀片电池、蜂巢能源短刀电池都用了高刚性、低密度的镁合金结构方案。
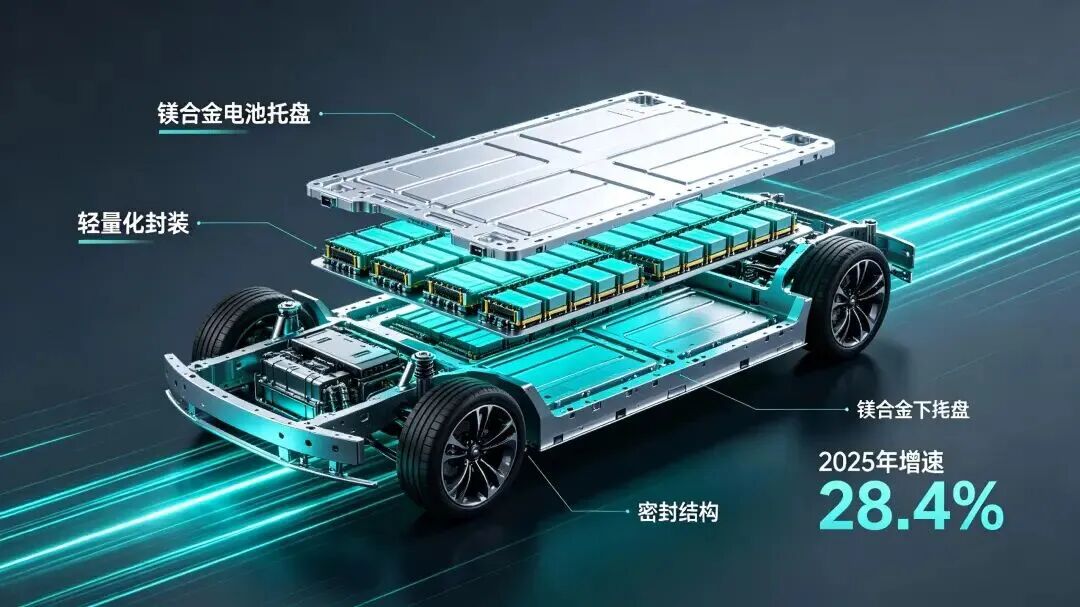
整车端也在普及,蔚来ET5T、小鹏 G6等热销车型标配镁合金电池下托盘。截至 2025 年,国内搭载镁合金电池托盘的量产车型超过47款,覆盖纯电乘用车、插混 SUV、轻型商用物流车三大场景。
一体化压铸:正式切入车身主承力领域
一体化压铸技术的成熟,让镁合金真正切入了车身主承力领域,这是本轮突破最核心的标志。2025年赛力斯问界系列实现镁合金一体化压铸后车体量产,把原来87个零散零件整合成一个铸件,比铝合金部件轻 21.8%。目前问界系列车型搭载的镁合金零部件超过10个,单车用镁量进入20公斤级,在行业里走在前面。
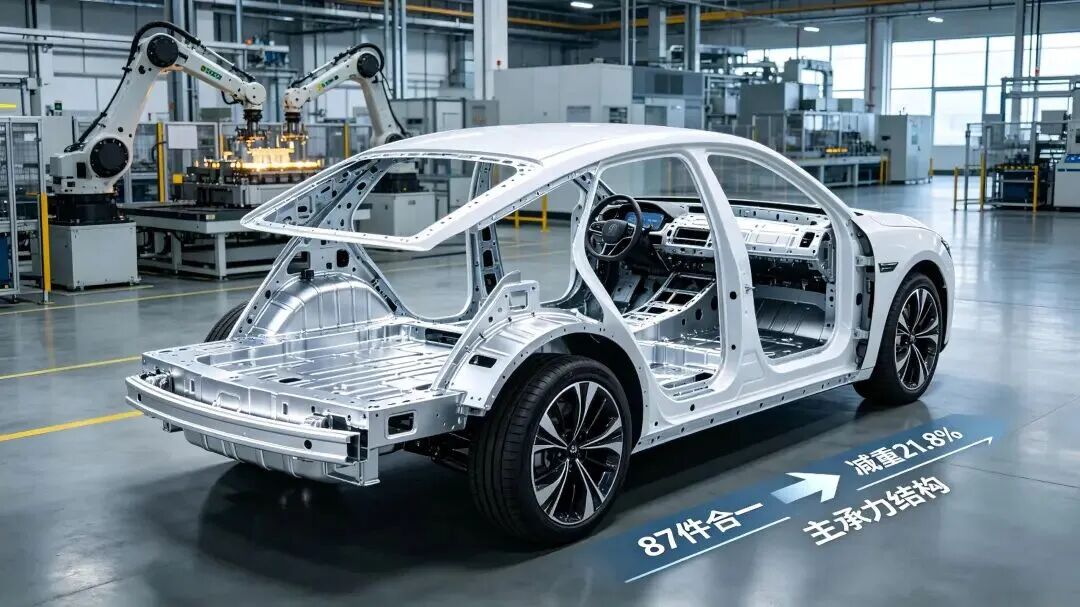
国内其他车企也在跟进:2026年5月,长安联合高校和供应链企业完成镁合金一体化压铸后地板试制,比铝制部件轻20%以上,现在进入工艺优化和量产验证阶段;比亚迪在车身管梁、结构加强支架等部位已经批量用镁合金,并明确后续继续扩大应用;零跑、广汽等也都启动了镁合金结构件的采购和量产招标。
半固态成型:大型构件量产的工艺支撑
传统压铸工艺做不了大型、高强度、高致密性的镁合金结构件,半固态镁合金注射成型技术的成熟,把这个壁垒打破了。赛力斯联合博奥镁铝研发的半固态镁合金仪表板横梁(CCB)实现全球首次量产,日产能稳定在1000套,配套问界核心车型。
PART 04 这一次到底不一样在哪?
跟前两次零散、被动的零件级替代比,第三次突破的本质变化是:行业应用逻辑从 "零件决策" 转向了 "整车规划"。以前镁合金应用是被动单点替换,车企只针对单个零部件评估减重收益和成本增量,划算就用、不划算就不用,应用零散不成体系,研发、模具、供应链成本都摊不薄,长期只能当小众备选材料。
现在头部车企在全新纯电平台开发初期,就把镁合金纳入整车材料体系的顶层设计,统筹规划座舱骨架、三电系统、车身主承力结构的镁合金协同应用,统一材料标准、制造工艺和供应链体系。多部件规模化协同应用,把模具开发、技术研发、产线适配、供应链配套的固定成本有效摊薄,镁合金部件从高成本试点产品,变成了整车轻量化方案里的常态化标准配置。
政策端的刚性约束也在重构产业逻辑。2026年1月1日,全球首部电动汽车能耗强制性国标《电动汽车能量消耗量限值 第1部分:乘用车》(GB 36980.1-2025)正式实施。标准针对 1090kg—2710kg 主流乘用车制定了精细化能耗管控公式,核心特征就是 "车越重、能耗约束越严",从政策层面堵死了 "堆电池、增续航" 的粗放路线。
在这个背景下,镁合金的产业价值被全面激活:比铝合金轻 20%—33%,加上当前镁铝价格比低至 0.7、远低于 1.3 的理论成本平衡点,镁合金同时具备轻量化、低成本、工艺集成化三重优势,完成了从 "可选材料" 到 "刚需材料" 的身份转变。
PART 05 不止乘用车,重卡是下一个确定性增量
讲完乘用车,再说说我们最近重点关注的商用车领域。很多人以为镁合金只用在乘用车上,其实重卡的轻量化刚需比乘用车强得多 —— 总重几十吨的车,自重每减100kg,就能多装 100kg 货,或者省对应电耗,每一公斤减重都直接体现在车队的运营账本上。
过去重卡领域镁合金渗透率低,核心是两个问题:一是部件尺寸大,传统压铸工艺保证不了良品率;二是重卡行业对成本敏感,镁合金早期成本优势不明显。但现在半固态成型、大吨位压铸设备成熟了,大尺寸镁合金结构件的良品率和成本已经能跟高端铝合金对标。徐工那款获江苏省首台套认定的极致轻量化超充重卡,已经把镁铝合金用进了变速箱壳体、驱动桥壳等核心传动部件,减重效果跟乘用车相当。
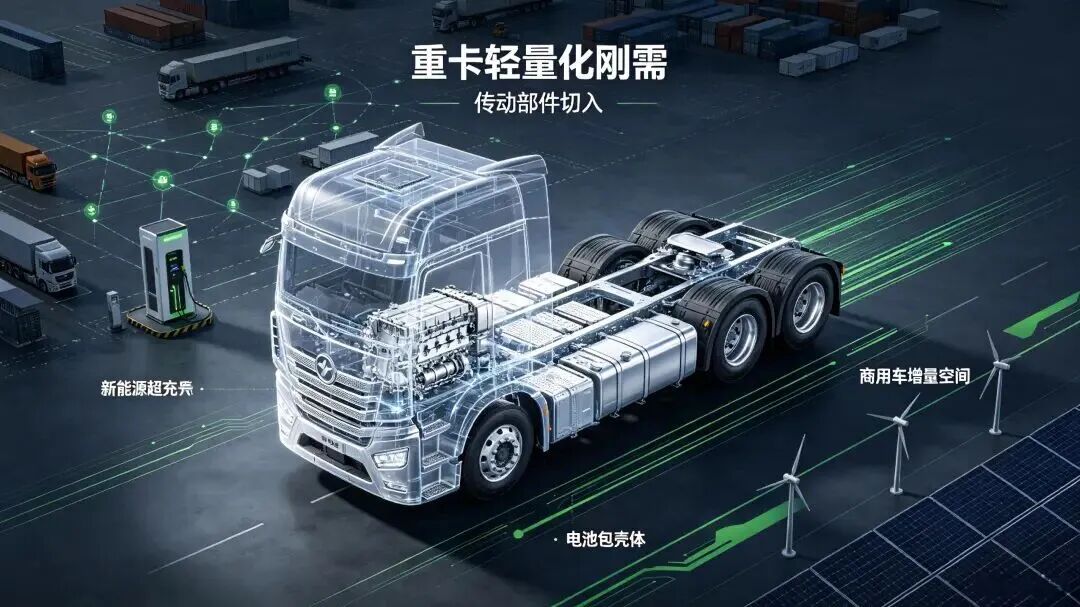
从应用节奏看,短期内重卡领域会先从电驱壳体、变速箱、桥壳这些传动部件切入,跟乘用车的渗透路径一致;中期随着一体化压铸技术向下移植,电池包壳体、车架结构件也会逐步导入;长期来看,商用车单车用镁量的提升空间甚至比乘用车更大 —— 毕竟重卡自重基数大,对减重的敏感度更高。而且商用车的能耗、排放法规也在持续收紧,新能源重卡渗透率快速提升,轻量化的刚性需求会越来越强。乘用车是镁合金的基本盘,商用车就是下一个极具潜力的增长极。
PART 06 未来怎么走?
短期(2026—2027):三电部件持续放量,大型结构件加速落地
未来两年,电驱壳体、镁合金电池托盘继续担当放量主力,头部车企的成熟量产方案快速普及,镁合金电驱渗透率保持高速增长。一体化压铸后车体、后地板等大型主承力构件完成量产验证,半固态成型工艺持续迭代、良率稳步提升。预计 2026 年行业主流车型单车用镁量普遍达到 25—45kg;商用车领域,头部重卡企业完成核心部件验证,开始小批量装车。
中期(2028—2030):主承力结构规模化普及,用量阶跃提升
随着低稀土改性耐热镁合金、高端长效表面防腐技术、超大吨位压铸装备全面成熟,车门内板、车身侧围等更多大型主承力镁合金构件实现量产落地。镁合金在整车材料体系中的配比持续提升,2030 年行业单车用镁量目标 45—75kg 基本落地,正式成为汽车轻量化核心结构材料。潘复生院士团队攻克的耐热、防腐、大型成型核心技术,可支撑单车 50kg 以上的稳定用镁规模,为中期产业爆发筑牢技术根基。
长期:整车材料体系重构,形成镁铝钢复合轻量化格局
长远来看,汽车材料选型会告别单一材料零散替代的模式,进入整车材料精准匹配、梯度应用的新阶段。钢、铝、镁、复合材料根据车身不同位置的承载、抗震、减重、防腐需求精准适配,镁合金在簧上质量、振动敏感、减重刚需区域形成不可替代的优势,深度重构整车轻量化材料体系。
PART 07 结语
从1961年通用汽车第一根镁合金仪表盘横梁,到今天问界一体化压铸后车体87件合一,六十多年时间,镁合金走完了内饰小件--动力功能件--主承力结构件的三级跳。镁合金的汽车应用史,说到底就是一部 "材料跟着需求走,工艺跟着材料走" 的产业进化史。每一次突破都不是凭空来的,是材料、工艺、政策、市场共同作用的结果。现在乘用车的规模化路径已经跑通,商用车的窗口正在打开。对整个镁产业来说,这不是一轮短期行情,而是长达十年的产业升级机遇。

 陕公网安备61080002000100号

