镁是全球最轻结构金属,中国掌控全球超90%原镁产能与七成资源储量,战略筹码极强。其贯穿新能源汽车/航空航天轻量化、镁基固态储氢、军工高强合金三大刚需链路,已被列入两用物项出口管制与多国关键矿产清单,从普通商品升格为地缘博弈下的核心战略物资。
镁是全球最轻结构金属,中国掌控全球超90%原镁产能与七成资源储量,战略筹码极强。其贯穿新能源汽车/航空航天轻量化、镁基固态储氢、军工高强合金三大刚需链路,已被列入两用物项出口管制与多国关键矿产清单,从普通商品升格为地缘博弈下的核心战略物资。

一、认识美丽的镁元素
1.1 镁元素的物理化学性质
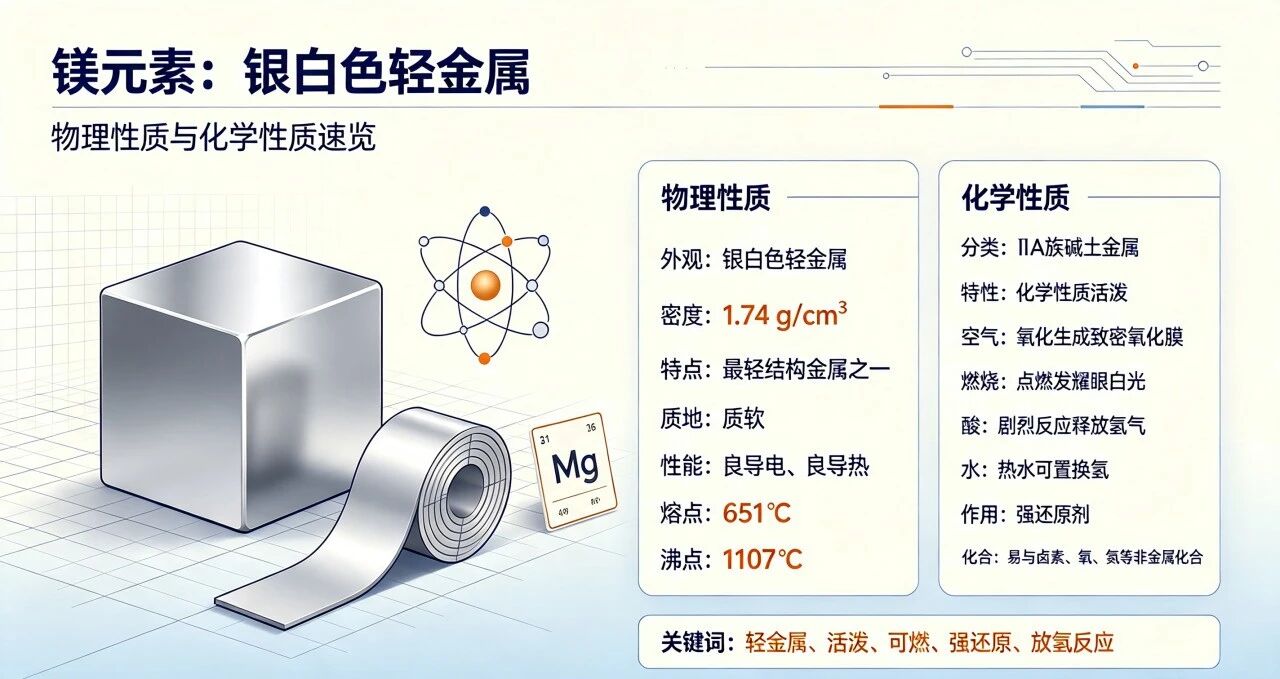
镁为银白色轻金属,密度1.74 g/cm³(最轻结构金属之一),质软、良导电导热,熔点651℃、沸点1107℃。化学性质活泼,属ⅡA族碱土金属;空气中氧化生成致密氧化膜;点燃发耀眼白光;与酸剧烈反应放氢,热水可置换氢;强还原剂,易与卤素、氧、氮等非金属化合。
1.2 镁元素的用途
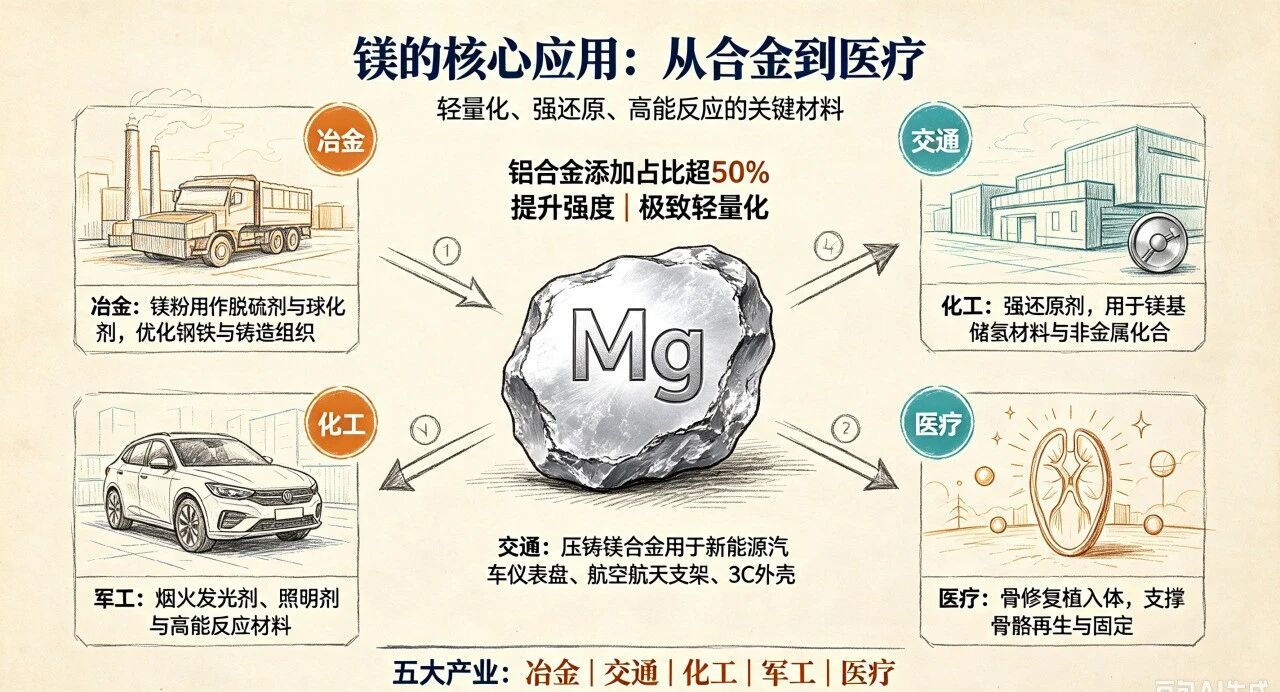
镁核心用于铝合金添加(占用量超50%),提升材料强度。压铸镁合金广泛用于新能源汽车仪表盘、航空航天支架及3C电子产品外壳,实现极致轻量化。镁粉用作冶金脱硫剂与球化剂,也是烟火发光剂、镁基储氢材料的核心原料,还应用于医疗骨修复植入体,横跨冶金、交通、化工、军工及医疗五大产业。
1.3 镁元素的矿藏与开采
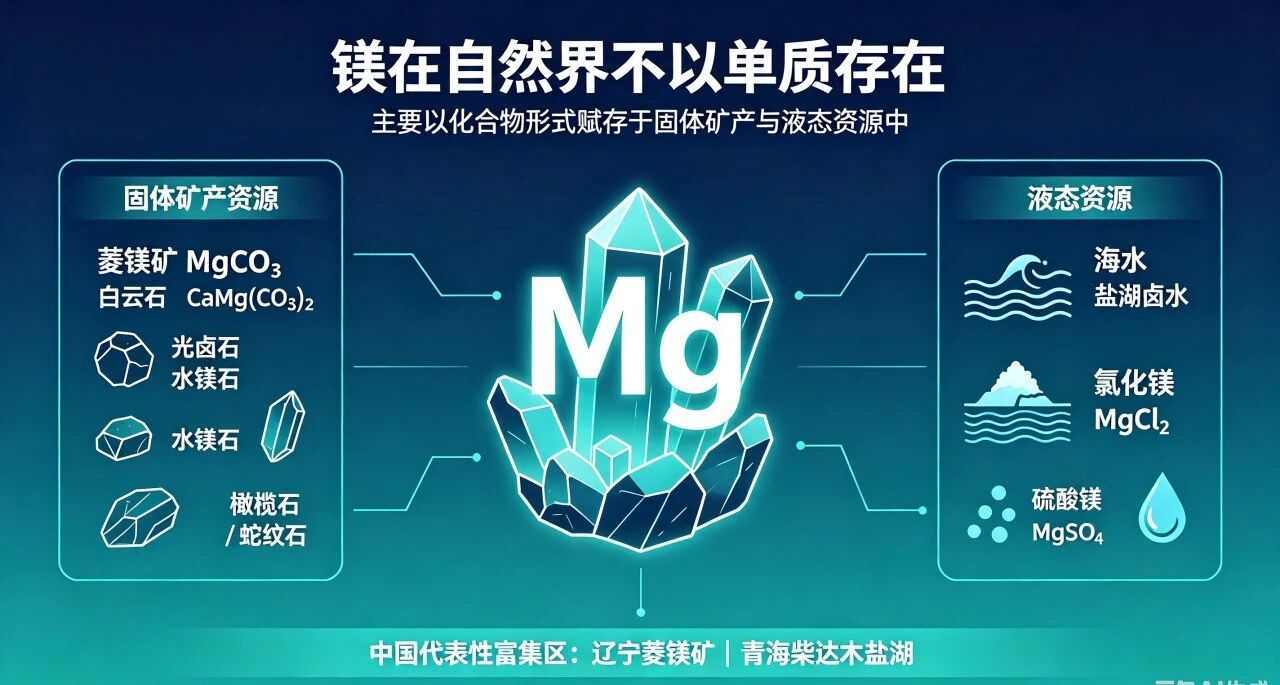
镁在自然界不以单质存在,全以化合物赋存。固体矿主为菱镁矿(MgCO₃)、白云石(CaMg(CO₃)₂)、光卤石、水镁石及橄榄石/蛇纹石;液态资源为海水与盐湖卤水(富集成氯化镁、硫酸镁)。中国辽宁菱镁矿、青海柴达木盐湖为代表性富集区 。
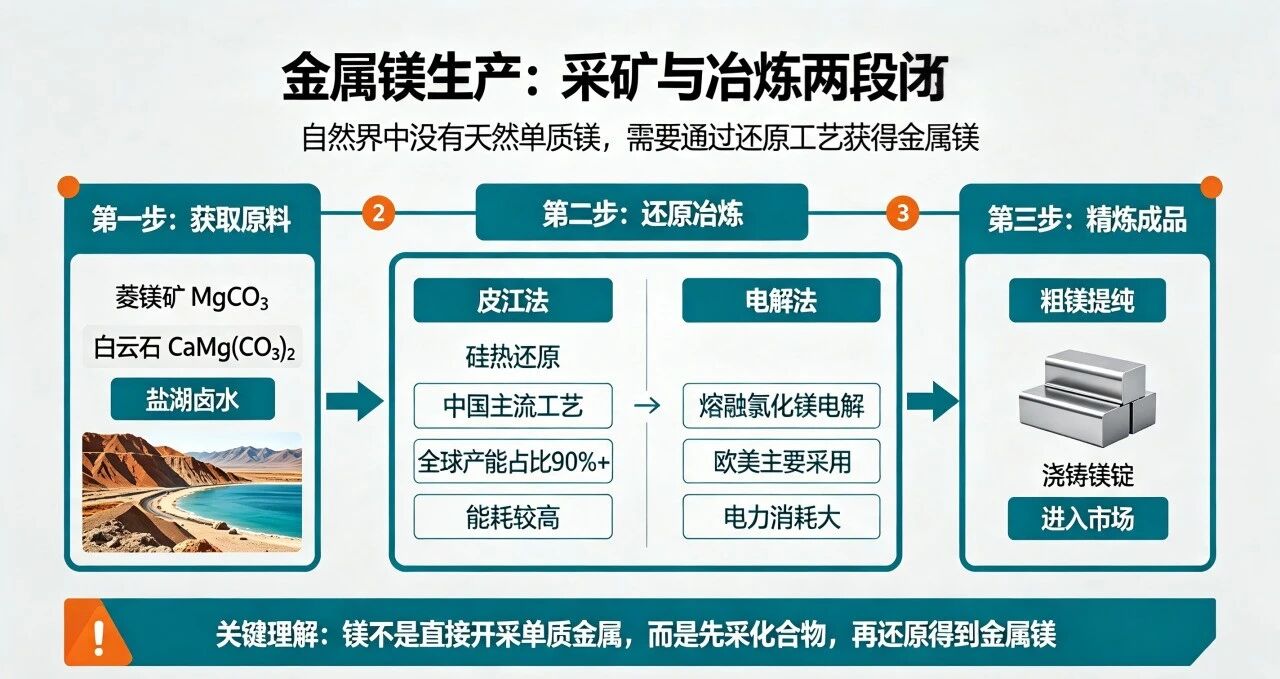
金属镁无天然单质矿,“开采”实为“采矿+冶炼”两段:先露天/地下采菱镁矿、白云石,或抽采盐湖卤水;再经皮江法(硅热还原,中国主流,占全球产能90%+,能耗高)或电解法(熔融氯化镁电解,欧美为主,电耗大)还原得粗镁,精炼铸锭入市 。
市面上流通的镁元素主要呈金属态与化合物态两类:金属态含原生镁锭(≥99.8%)、镁合金锭/板/压铸件(AZ91D、AM60等)、镁粉及镁屑,为冶炼与高端制造大宗交易品;化合物态涵盖氧化镁、氢氧化镁、氯化镁、硫酸镁、碳酸镁等五大系列镁盐,行销耐火、阻燃、冶金、农肥及医药渠道 。其中镁锭与镁合金占出口主力,镁盐为化工流通主体。
二、全球镁元素供需格局
2.1 全球镁供给
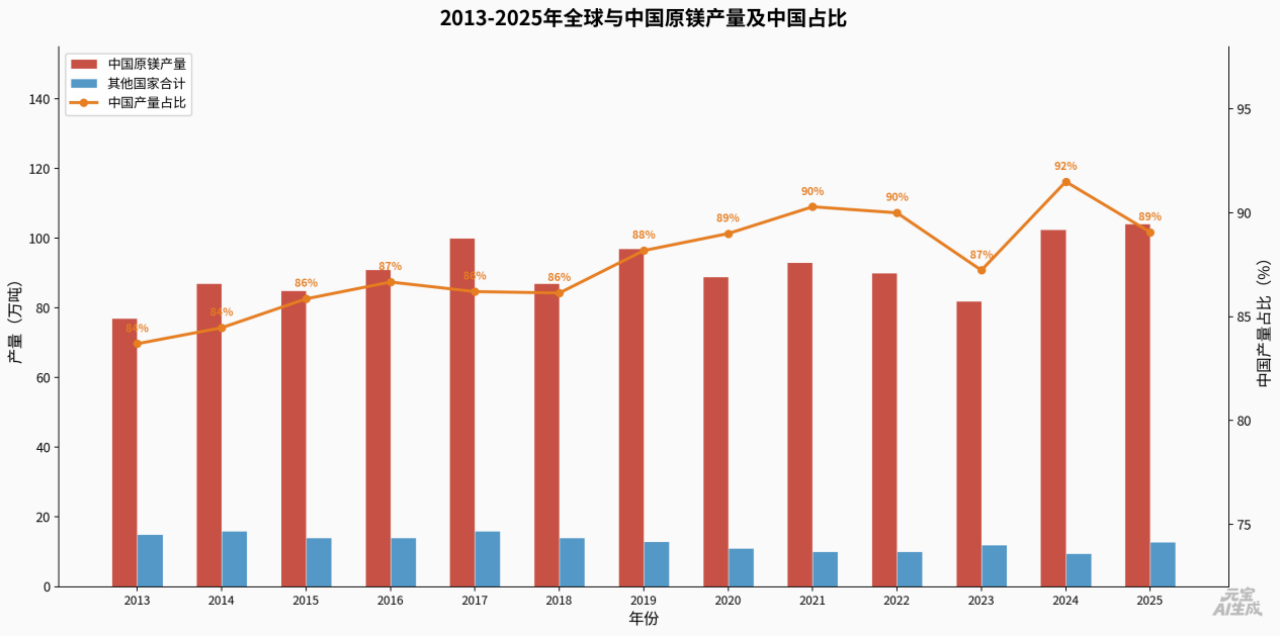
2025年全球原镁产量122.6万吨,中国占89.2%(产能占82%、菱镁矿占60%),余下仅俄、以、哈、伊、巴、土零星产出,呈“中国单极主导”格局。美、欧、日悉数列镁为关键矿产,欧盟对华进口依赖超95%、美国约75%;叠加出口管制与“友岸外包”,全球供给正由自由贸易转向战略重构,供需步入紧平衡 。
2.2 全球镁需求
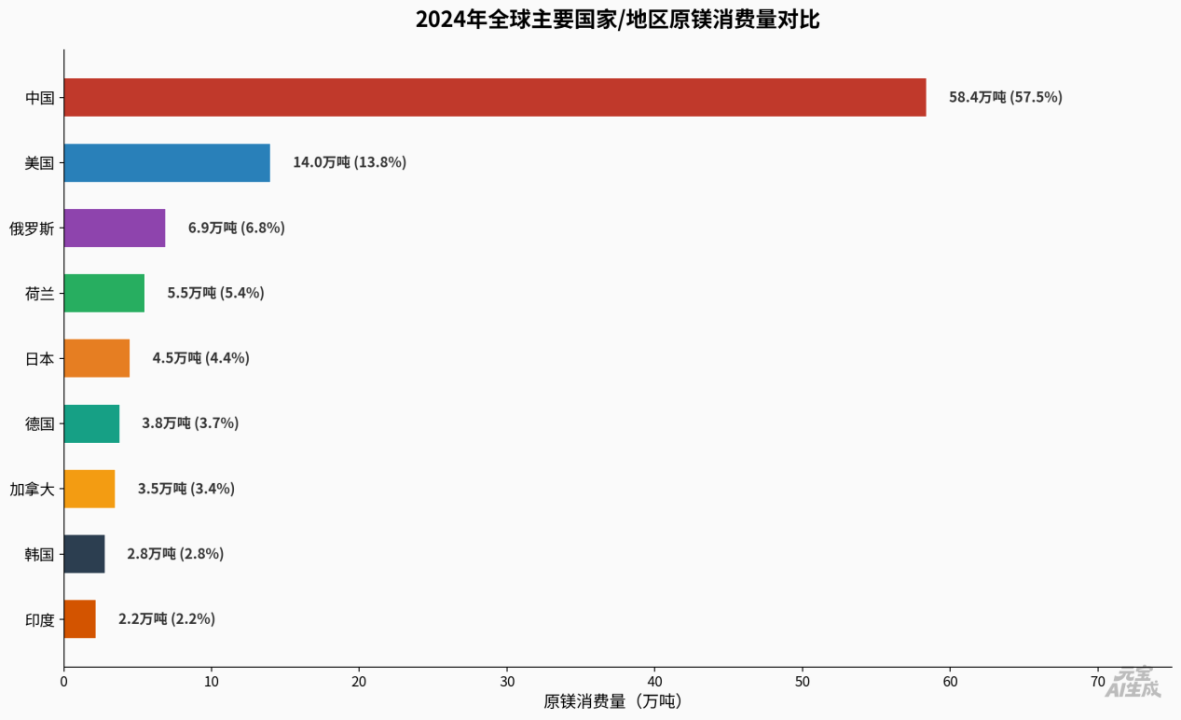
中国为全球最大原镁消费国,2025年消费约50万吨、占全球41%,汽车轻量化与3C电子为主引擎;美、欧、日自身冶炼产能几近归零,进口依赖度分别约75%、97%、极高,对华依赖结构性锁定;东南亚、印度为最快增量市场。新能源与军工轻量化推升全球需求年增约11%,供需步入紧平衡。
2.3 全球镁价格
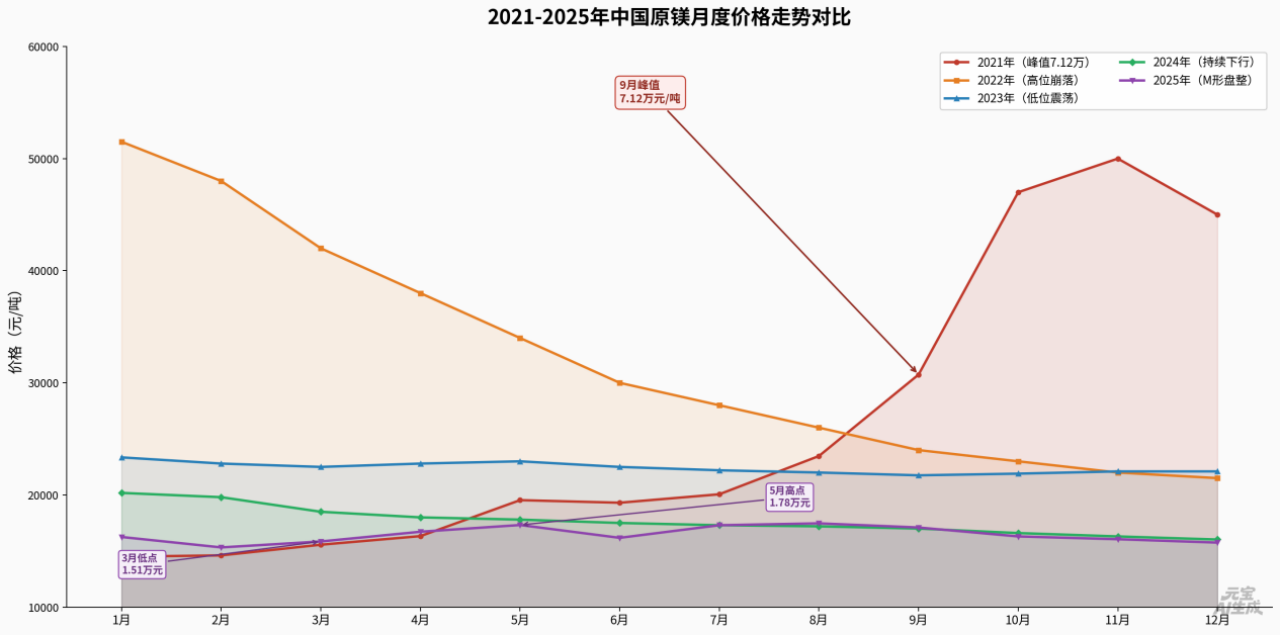
2020年国内镁价探底1.36万元/吨(MB约2019美元/吨);2021年能耗双控+新能源轻量化引爆,9月冲至历史峰值7.12万元/吨,FOB/MB同步飙至1.11万美元/吨;2022–2023年高位回落,2023年均价回至2.21万元/吨(FOB 3313美元/吨);2024–2025年回归理性中枢,国内年均1.65–1.79万元/吨、FOB 2400–2670美元/吨,2025年呈1.5–1.78万区间M形震荡,供需紧平衡下价格锚定成本线 。整体“暴涨—崩落—低位企稳”三段式。
三、中国镁原料相关上市企业
宝武镁业(002182.SZ):原名云海金属,宝武集团控股。现有原镁产能 15万吨(远期规划55万吨,含安徽宝镁30万吨+五台10万吨),镁合金产能20万吨+,全球市占率超35%。白云石矿权合计 约19.7亿吨(巢湖0.9亿+五台5.8亿+参股安徽宝镁13亿),是国内唯一“白云石开采—原镁冶炼—镁合金—回收”全链条上市平台,皮江法为主、电解法在研。
盐湖股份(000792.SZ):察尔汗盐湖氧化镁储量约 40亿吨、金属镁约10亿吨,全球盐湖镁资源龙头;已建成10万吨金属镁一体化项目,战略定位“高端镁基材料生力军”,但当前营收仍以钾、锂为主。
濮耐股份(002225.SZ):辽宁+新疆+西藏菱镁矿储量约 9800万吨,年开采260万吨;布局12万吨高纯氧化镁+6万吨电熔镁砂,并推进金属镁项目,耐火+冶镁双轨。北京利尔(002392.SZ):子公司金宏矿业(辽宁海城)菱镁矿储量 超5000万吨,年开采100万吨,冶镁与耐火材料并行。
西部矿业(601168.SH):旗下西部镁业走盐湖卤水→水氯镁石→高纯氧化镁/电熔镁砂路线,2022年镁类营收3.27亿元,属盐湖提镁路径。新疆众和(600888.SH):子公司金源镁业(鄯善梧桐沟菱镁矿资源量约7222万吨)主产高纯镁,10万吨/年氧化镁项目已试产。
四、中国对镁原料相关政策
中国将镁列为战略性矿产与关键金属:资源端对辽宁菱镁矿实行年度产量总量控制(2026年矿石≤3000万吨、镁砂≤2500万吨),严控矿权准入 ;冶炼端《产业结构调整目录(2024本)》限制新建/扩建镁冶炼,能耗双控与《节能降碳行动方案》倒逼皮江法升级为竖罐还原 ;出口端2024《两用物项出口管制条例》及清单将高纯镁、细镁粉、镁基复合材料等纳入许可管理,取消初级镁退税、鼓励深加工 。整体走向“控资源、限产能、管出口、推绿冶”。

 陕公网安备61080002000100号

